


In ultimii ani, piata asigurarilor din Romania a constituit campul de batalie pentru cele mai mari fuziuni si achizitii din istorie, preluarile si consolidarile schimband radical peisajul autohton al industriei de profil, astfel ca piata apartine acum celor mai mari grupuri financiare la nivel mondial.
Spre exemplu, doar ultimii doi ani de zile au fost marcati de intrarea AXA pe piata romaneasca (prin achizitia OMNIASIG Life) sau a METLIFE, prin achizitia ALICO, prezenta la nivel local prin ALICO Asigurari Romania.
Anul 2011 a adus fuziunea companiilor detinute de aceiasi actionari: GENERALI Asigurari si ARDAF, pentru ca mai apoi sa fie anuntata cea dintre BCR Asigurari VIG si OMNIASIG VIG, formand, la momentul actual, cel putin pe cifrele publicate pentru anul 2011, cea mai puternica companie de asigurari din tara noastra. In acest sens, Gunter GEYER, CEO-ul VIG, declara anul trecut ca "fuziunea planificata a celor doua companii de asigurari generale, OMNIASIG si BCR Asigurari, ne va eficientiza si consolida pozitia pe piata din Romania, sinergiile rezultate urmand sa ne propulseze veniturile la nivel local. Primii pasi in vederea implementarii acestei fuziuni au fost initiati la inceputul lunii august".
De asemenea, sunt preconizate si alte cateva miscari de trupe, avand in vedere ca grupul ING este obligat sa renunte la divizia de asigurari pana in 2013, ca urmare a programului de restructurare implementat cu acordul Uniunii Europene, in vreme ce liderul pietei de asigurari din Moldova, MOLDASIG, pregateste preluarea ASITO Kapital.
Asadar...
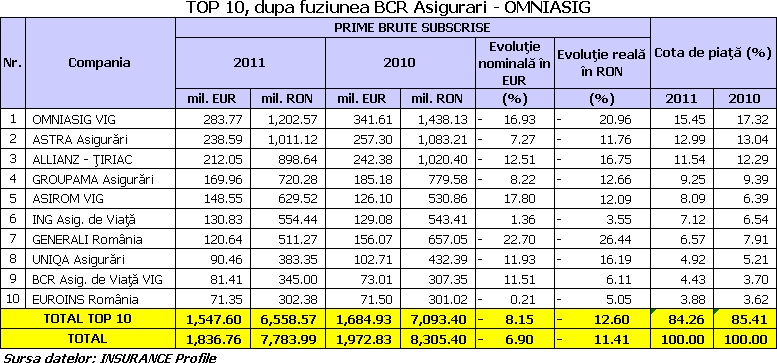
Cum ar fi aratat piata de asigurari in 2011, dupa fuziunea BCR Asigurari-OMNIASIG
284 mil. EUR cumuleaza la finalul anului primele brute subscrise ale societatilor BCR Asigurari (locul 8 in piata) si OMNIASIG VIG (a treia pozitie), echivalentul unei cote de piata de 15,5%. Practic, noua companie rezultata in urma fuziunii dintre cele doua societati, devenita functionala incepand de marti, 1 mai 2012, ar fi fost la finalul anului anterior liderul pietei de asigurari din Romania, devansand ASTRA Asigurari cu circa 45,2 mil. EUR si ALLIANZ-TIRIAC cu aproximativ 72 mil. EUR.
La nivelul segmentului de asigurari generale, cotele de piata insumate ale celor doua societati (OMNIASIG VIG si BCR Asigurari VIG) totalizeaza, la finalul anului 2011, 19,7%, noua companie devenind lider absolut pe acest sector.
Analizand alte clase de asigurari generale, noua companie rezultata ar deveni lider pe segmentul auto CASCO (24,4% cota de piata), respectiv, ar ocupa locul secund pe RCA (19,3%) si pe segmentul property - incendiu, calamitati naturale si daune la proprietati, insumate (16,3%).
Totodata, trio-ul OMNIASIG (noua companie), ASTRA Asigurari si ALLIANZ-TIRIAC ar fi detinut 40% din totalul pietei de asigurare, fata de putin peste 34% cat au detinut la finalul anului 2011 primele trei societati din piata. In acelasi timp, concentratia pietei intre primele 10 companii din piata creste de la 80,3% pana la 84,3% (in urma fuziunii), prin intrarea in TOP 10 a companiei de asigurari EUROINS Romania.
Se intampla in toata regiunea
Prima parte a anului curent este marcata la nivelul Europei Centrale si de Est de nenumarate anunturi sau zvonuri de vanzari/cumparari de companii, de fuziuni si achizitii care mai de care mai spectaculoase, care pot produce pe pietele unde sunt realizate evolutii importante, mai ales pentru ca au loc intr-un context economic care nu este deloc propice
Doar cateva exemple:
- Comisia Europeana a aprobat in aprilie achizitia companiei poloneze WARTA (detinuta de KBC) de catre germanii de la TALANX;
- Americanii de la LIBERTY MUTUAL au anuntat in martie achizitia unei companiii din Rusia (KIT Finance);
- REUTERS a anuntat in martie posibilitatea intrarii nemtilor de la GOTHAER pe piata de asigurari din Turcia prin achizitia companiei ISIK Sigorta;
- PZU a anuntat acum doua luni de zile ca intentioneaza sa se extinda in doua tari de la Marea Baltica: Estonia si Letonia;
- In februarie, EUROPA Grup (Polonia) anunta extinderea business-ului in Ucraina;
- Statul croat intentioneaza sa vanda un pachet majoritar de actiuni al celei mai mari companii de asigurari din tara - CROATIA Osiguranje - intr-o licitatie publica, potrivit declaratiilor Ministrului de Finante Slavko LINIC;
- QBE a anuntat in a doua luna a anului incheierea activitatii pe piata de asigurari din Estonia;
- INGOSSTRAKH a vandut in februarie subsidiara sa din Finlanda (IngoNord) nemtilor de la DARAG Deutsche Versicherungs- und Ruckversicherungs-AG;
- La finalul lunii martie, AVIVA anunta vanzarea companiilor sale din Cehia, Ungaria si Romania catre MetLife;
- ACE anunta la inceputul anului deschiderea unui birou pe teritoriul Ucrainei;
- In ianuarie, cotidianul local HABERTURK anunta ca actionarii asiguratorului turc YAPI KREDI Sigorta sunt in discutii avansate cu elvetienii de la ZURICH Insurance privind vanzarea companiei;
- Surse germane anuntau la inceputul anului interesul crescut al germanilor de la GOTHAER pentru compania de asigurari PLATINUM;
- REUTERS anunta in ianuarie posibilitatea de noi achizitii pentru VIENNA Insurance Group in Moldova si Ungaria.
In cazul primei variante, acestea pot fi considerate masuri de eficientizare a activitatii companiilor implicate in proces, ca urmare a crizei. In cazul celei de a doua variante, contributia la dezvoltarea unei piete de asigurari este mai mare pentru ca intotdeauna un nou jucator, mai ales daca "ataca" un segment insuficient dezvoltat, de nisa, aduce plus-valoare prin cresterea standardelor si a competitivitatii.