

Pentru majoritatea romanilor, locuinta este cea mai valoroasa investitie a familiei, insa protejarea ei ramane adesea amanata din convingerea ca „noua nu ni se poate intampla”. Pe fondul unor fenomene meteo tot mai agresive si al riscului permanent de incendiu, costul unei daune poate destabiliza intr-o clipa orice buget.
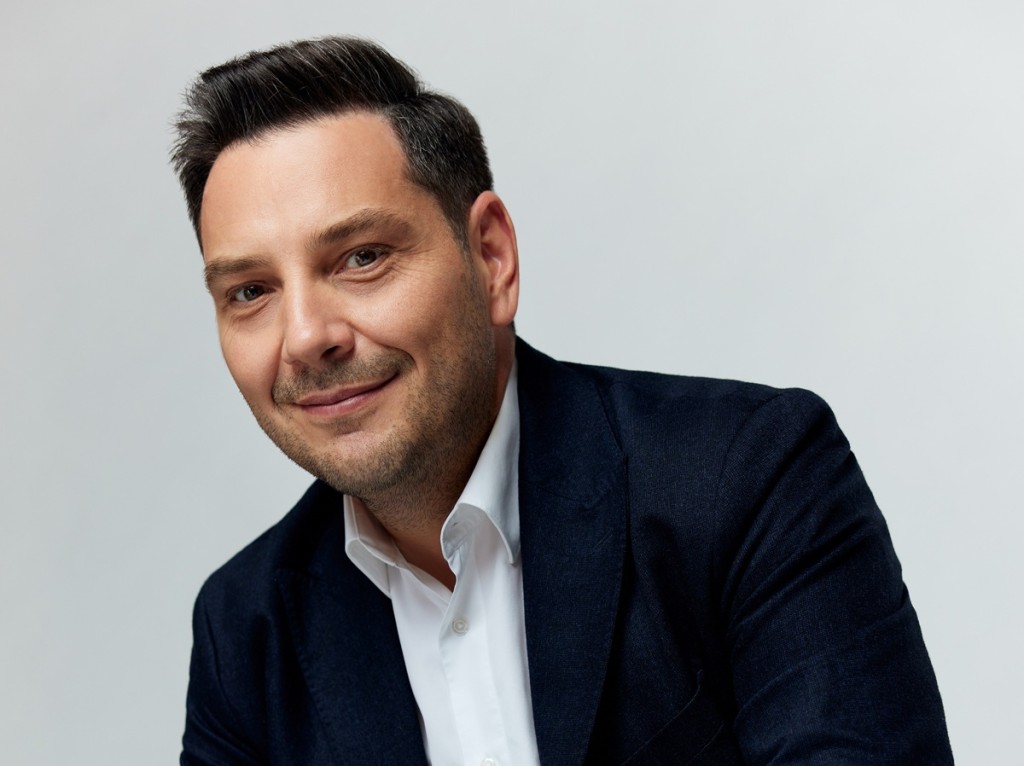
Cu ocazia celei de-a 14-a editii a campaniei nationale „Luna Asigurarilor de Locuinte”, Alexandru GEORGESCU, Director National Vanzari, GROUPAMA Asigurari, explica de ce asigurarea trebuie privita ca o investitie in siguranta, cum ajuta preventia si ce rol joaca tehnologia moderna in sprijinul asiguratilor.
XPRIMM: Gradul de acoperire prin asigurarea de locuinta in Romania evolueaza, insa ritmul de crestere nu este, inca, unul rapid. Care raman principalele piedici in calea dezvoltarii acestui segment de asigurari la potentialul sau real in Romania?
A.G.: Chiar daca ritmul de crestere nu este cel pe care il asteptam, evolutia exista. Probabil ca multi dintre cei care nu si-au facut inca o asigurare a locuintei amana aceasta decizie pentru ca se raporteaza la risc ca la ceva ce lor nu li se va intampla, nu ca la o amenintare reala si cu impact semnificativ.
Pentru multi romani insa, locuinta este cea mai importanta investitie a familiei. Ne preocupa felul in care o amenajam si o intretinem, dar asigurarea ei ramane uneori o decizie pentru „mai tarziu”. Probabil ca, la aceasta amanare contribuie si falsa perceptie ca asigurarea este o cheltuiala, nu o investitie. Daca ne imaginam insa care ar fi costurile unei daune, chiar si una de mica amploare, am vedea ca ele pot cu usurinta sa destabilizeze bugetul unei familii.
Exact in astfel de momente e nevoie sa ai alaturi un partener pe care sa te poti baza, iar acesta este intocmai rolul nostru.
XPRIMM: Care sunt cele mai frecvente riscuri despagubite pe asigurarea obligatorie/ facultativa de locuinta in Romania? Au evoluat acestea comparativ cu acum 10 – 15 ani?
A.G.: O evolutie importanta o au daunele produsele de fenomenele meteo extreme, de altfel in ultimii 10-15 ani schimbarile climatice fiind din ce in ce mai pronuntate. Doar in primele noua luni ale acestui an, GROUPAMA a achitat aproximativ 9 milioane de lei pentru pagubele cauzate de fenomene naturale, o suma in crestere fata de aceeasi perioada a anului 2025.
Din perspectiva severitatii insa, incendiul ramane cel mai devastator risc. In topul celor mai mari trei despagubiri platite de GROUPAMA in 2026 pe linia asigurarilor facultative de locuinta, se afla daune cauzate de incendii, a carpr valoare e cuprinsa intre 450.000 si aproape 600.000 de lei pentru fiecare caz in parte.
Noi, la GROUPAMA, am ales ca pe langa dezvoltarea unui produs care sa raspunda acestor nevoi reale, sa contribuim si la constientizarea riscurilor si la incurajarea preventiei. Asa ca organizam, impreuna cu Fundatia pentru SMURD si Climato Sfera, ateliere de preventie gratuite in intreaga tara, in care comunitatile invata cum sa se pregateasca pentru fenomene meteo extreme si ce masuri pot lua pentru a limita pagubele. Am ajuns pana acum in 7 orase, la aproape 900 de oameni alaturi de care am vorbit despre cum pot avea mai bine grija de locuinta si bunurile lor si ce masuri pot lua inainte, in timpul si dupa producerea unor fenomene precum furtunile, ploile torentiale, grindina, inundatiile sau chiar canicula.
XPRIMM: Exista, in Europa, sisteme de asigurare de locuinta de succes, unde gradul de acoperire este de peste 50%? Ce credeti ca a functionat cel mai bine in cazul lor si ce putem invata noi, in Romania, de la aceste sisteme?
A.G.: Modelele europene de succes au in spate mecanisme inteligente de finantare si de sustinere printr-un parteneriat public-privat. Sunt state care aplica inclusiv un sistem de circularitate, iar o parte din primele colectate este investita direct in prevenirea dezastrelor. Finantand preventia, se reduce de fapt probabilitatea si severitatea daunelor viitoare.
Romania poate invata dintr-un astfel de sistem, prioritizand de asemenea preventia si solidaritatea in cazul unor dezastre majore.
XPRIMM: Care sunt cele mai convingatoare argumente care pot determina romanii sa realizeze importanta unei asigurari de locuinta?
A.G.: Cel mai convingator argument este posibilitatea de a-ti continua planurile chiar si atunci cand neprevazutul bate la usa. O locuinta inseamna nu doar ani de munca si investitii, ci si amintiri si siguranta. Toate acestea se pot pierde intr-o clipa, iar in astfel de situatii, asigurarea functioneaza ca o plasa de siguranta, care preia grijile financiare si te ajuta sa depasesti provocarile, fara ca planurile tale sa fie puse in asteptare.
Fie ca vorbim despre o avarie la instalatia de apa, un acoperis deteriorat de furtuna sau pagube produse accidental vecinilor, fiecare dintre acestea poate avea implicatii financiare semnificative pe care o polita potrivita le poate acoperi.
XPRIMM: De multi ani vorbim despre lipsa educatiei financiare ca problema principala care genereaza un grad scazut de asigurare. Cum considerati ca s-au schimbat lucrurile in ultimii 10 ani? Mai putem cita lipsa cunostintelor financiare ca motivul din spatele popularitatii scazute a politelor de locuinte?
A.G.: Un motiv in continuare relevant pentru gradul scazut de asigurare tine mai degraba de obiceiuri culturale si comportamentale.
Accesul la informatie a crescut in ultimii zece ani, dar felul in care ne raportam la conceptul de risc nu s-a schimbat fundamental. Minimizam probabilitatea ca locuinta noastra sa fie distrusa de un incendiu, ne bazam pe sansa sau pe faptul ca vom gasi o solutie, daca ceva se va intampla sau pur si simplu alegem sa prioritizam alte investitii.
Prin urmare, cred ca decizia de a nu incheia o asigurare a locuintei nu vine in totalitate dintr-o lipsa de informare, ci dintr-un decalaj intre ceea ce stim si ceea ce facem efectiv.
XPRIMM: Daca ati putea numi 3 statistici / evenimente din ultima perioada prin care sa convingeti romanii sa isi asigure locuinta, care ar fi acelea?
A.G.: As alege 2 statistici si un eveniment care arata utilitatea concreta a asigurarii in fata riscurilor:
- Aproape 9 milioane de lei achitate in primele 9 luni ale anului pentru daune produse locuintelor in urma fenomenelor meteorologice extreme, in crestere fata de aceeasi perioada a anului 2025 pentru aceleasi tipuri de daune.
- Cele mai mari trei despagubiri platite de GROUPAMA in 2026 pe linia asigurarilor facultative de locuinta au fost cauzate de incendii, un risc sever si frecvent
- Urmarile furtunilor din Bucuresti si Ilfov, din 2026: daune ale locuintelor in valoare de peste 1,5 milioane de lei
XPRIMM: Pot, in momentul de fata, modelele de inteligenta artificiala sa ghideze oamenii in alegerea unei polite de asigurare de locuinta potrivita nevoilor? Ce rol (mai) au, in contextul utilizarii din ce mai mari a IA-ului, agentii si brokerii de asigurare si cum vedeti viitorul din acest punct de vedere?
A.G.: Inteligenta artificiala si tehnologia in general sunt instrumente extrem de utile, in special atunci cand sunt folosite pentru inovatie in beneficiul clientilor. Rolul agentului si al brokerului de asigurare ramane totusi unul foarte important, in evaluarea contextului specific fiecarui client si, mai ales, in prezenta empatica. Daca inteligenta artificiala poate procesa informatiile standardizate, distribuitorii aduc in proces elemente extrem de importante: evaluarea nuantata a nevoilor specifice, intelegerea riscurilor individuale si mai ales acel sprijin moral in momentele care vin cu provocari.
Viitorul nu apartine deci unei rivalitati intre om si tehnologie, ci unei colaborari firesti: inteligenta artificiala preia sarcinile administrative repetitive si analiza de volum, in timp ce distribuitorul isi consolideaza rolul strategic de consultant si partener de incredere pentru client.
XPRIMM: Ce rol au modelele de inteligenta in prezent in industria asigurarilor si, mai specific, in domeniul asigurarilor de locuinte? Pot fi ele folosite pentru a estima mai bine riscurile sau a crea produse personalizate?
A.G.: Zona de predictie, avertizare, automatizare sau hiper-personalizare pe care inteligenta artificiala a transformat-o considerabil in ultima vreme, joaca deja un rol important pentru industria noastra. Toate aceste modele transforma modul de lucru, ne ajuta sa fim mai proactivi si mai eficienti.
Iar daca ne uitam specific la zona asigurarilor de locuinta, la GROUPAMA AI este deja folosit in analiza de documente, in evaluarea riscurilor, constatarea sau gestionarea daunelor. Toate acestea se traduc in eficienta, timpi mai mici de raspuns, acuratete si simplitate.
Despre campanie
Campania "Luna Asigurarilor de Locuinte" este initiata de ApPA - Asociatia Pentru Promovarea Asigurarilor si se desfasoara cu sprijinul UNSAR - Uniunea Nationala a Societatilor de Asigurare si Reasigurare din Romania si UNSICAR - Uniunea Nationala a Societatilor de Intermediere si Consultanta in Asigurari din Romania.
Mesajele despre rolul si protectia financiara oferita de asigurarile de locuinta sunt transmise atat online, prin intermediul paginii proiectului, cat si offline, cu sprijinul partenerilor.
Partenerii campaniei din acest an sunt ALLIANZ-TIRIAC Asigurari, GRAWE Romania, PADROM - Pool-ul de Asigurare Impotriva Dezastrelor Naturale, GROUPAMA Asigurari, GENERALI Romania, SIGNAL IDUNA, OMNIASIG VIG, MARSH Broker, ASIROM VIG, INTARO, INTER Broker, DESTINE Broker, ABC Insurance, UNIQA, CAMPION Broker, OTTO Broker, ASITO Kapital, PRESTIGE Broker si BRD Asigurari.
Mesajele de informare ale campaniei sunt transmise catre publicul larg si cu sprijinul Partenerilor Media RFI Romania, Revista BIZ si ziuaveche.ro.