Destule voci afirma ca exista prea multe companii de asigurari, mai ales acum, cand contextul economic a devenit nefavorabil, puterea de cumparare a clientilor a scazut, iar asigurarile nu au fost niciodata o prioritate in bugetele romanilor. Mai mult, cu peste 40 de societati active pe o piata aflata in pierdere, exista, cel putin la nivel teoretic, ideea ca mai putine companii, in absenta unei mase critice de clienti, ar determina o rentabilizarea activitatii la nivelul industriei asigurarilor din Romania.
Fie ca vorbim de eficientizarea solutionarii daunelor, de reduceri de preturi, de costuri, produse si procese inovatoare sau doar de o contributie la cifra de afaceri totala a pietei de profil, fiecare jucator aduce plus-valoare prin cresterea standardelor si a competitivitatii.
Ca mai mare inseamna mai puternic se poate argumenta cu cifre, dar cum evaluam daca o companie mai puternica - la nivelul cifrei de afaceri, al cotei de piata sau al vizibilitatii brandului - implica automat si servicii de o calitate superioara?
Clasamentele realizate in urma raportarilor financiare, in termeni de volume de subscrieri, de daune platite, de prime cedate in reasigurare nu ne pot spune totul despre serviciile unei companii si felul in care sunt percepute de clienti.
Pentru a analiza in ce masura cea mai mare companie este si cea mai buna, intr-o industrie in care, vanzand o promisiune, credibilitatea este elementul cheie, portalul 1asig.ro a realizat pe parcursul lunii decembrie 2012 un sondaj de opinie.
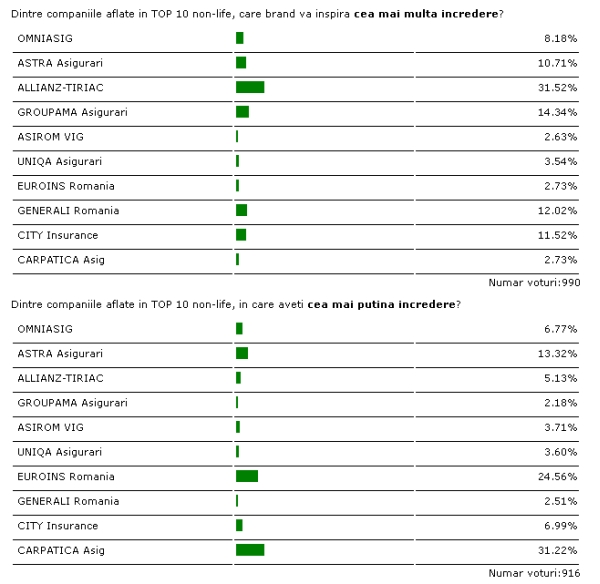
Cele 1.000 de voturi exprimate au vizat trei puncte in care ultimul cuvant apartine clientului - incredere, siguranta si serviciile de plata a daunelor - iar acest barometru al raportului volum de afaceri/calitate in randul primelor zece companii de asigurari non-life da un raspuns clar negativ intrebarii de mai sus.
Astfel, brandul din asigurari care inspira cea mai mare incredere este ALLIANZ-TIRIAC, cea de a treia companie din piata, care a primit aproape o treime din voturi (31,5%), la polul opus, cu o concentrare similara a raspunsurilor, situandu-se CARPATICA Asig (31,2%).
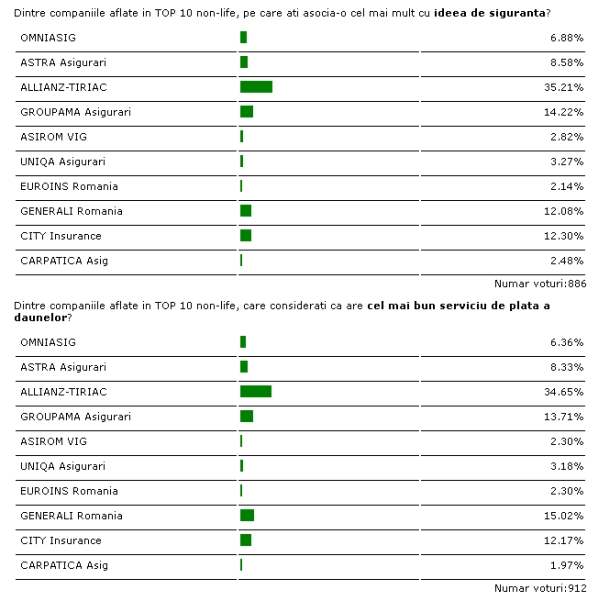
In ceea ce priveste compania asociata cel mai mult cu ideea de siguranta, tot ALLIANZ-TIRIAC conduce detasat clasamentul cu peste 35% din voturile exprimate si tot CARPATICA Asig a strans cele mai putine optiuni, respectiv 2,5%.
Si la capitolul "cel mai bun serviciu de plata a daunelor", aceleasi companii au impartit extremele, cu 35%, respective sub 2% din parerile exprimate de cititori.
Liderul OMNIASIG VIG a strans intre 6,4% si 8,2% din voturile exprimate pentru cele trei aspecte evaluate, in timp ce ASTRA Asigurari, ocupanta locului secund si liderul din 2011 al pietei obtinand intre 8,3% din 10,7% din optiuni. La intrebarea privind brandul din asigurari care inspira cea mai putina incredere, ambele companii s-au plasat intre primele cinci, cu 6,8% la OMNIASIG si 13,3% la ASTRA.
Este clar deci, ca dincolo de provocarile si presiunea carora vor fi nevoiti sa le faca fata ca urmare a crizei economice, asiguratorii au de dus mai presus de orice o lupta asidua pentru castigarea increderii clientilor. Iar pe langa situatia reclamatiilor, "reputatia" indoielnica a unor companii si exacerbarile din media ale unor cazuri izolate de clienti nemultumiti, la increderea redusa in serviciile financiare contribuie si lipsa de educare, informare si de formare a unui spirit in acest sens.
De aceea, o crestere a standardelor si a competitivitatii in calitatea serviciilor oferite si nu in cifre trebuie dublata de implicarea directa a intregii industrii pentru majorarea gradului de informare a cetateanului in privinta beneficiilor pe care le pot aduce produsele economisire si protectie financiara.