


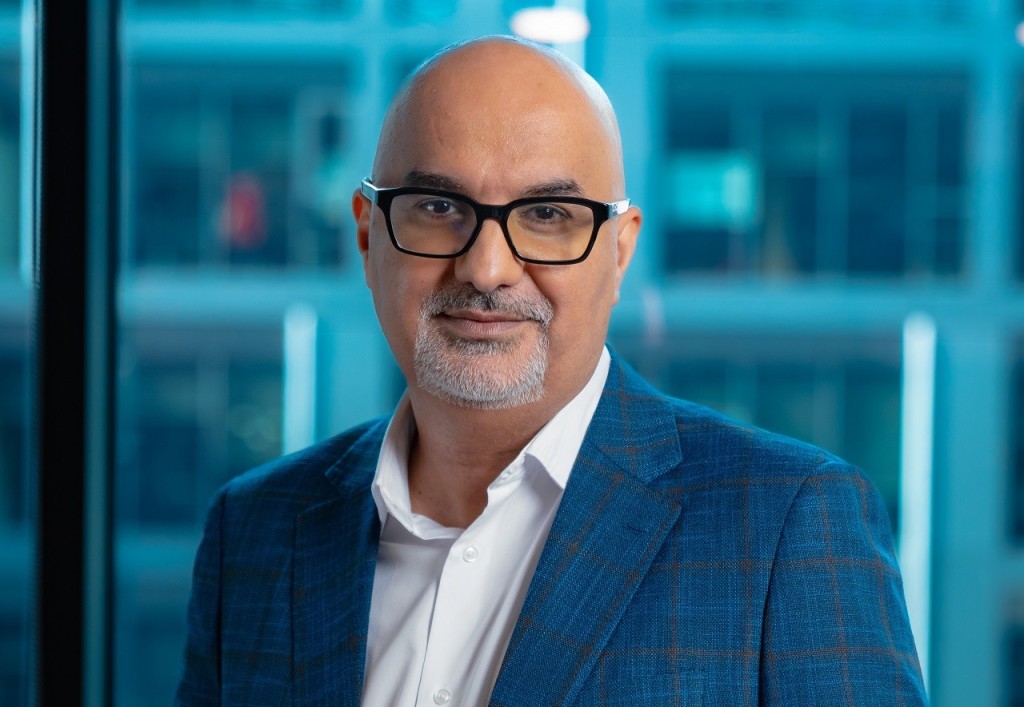
La borna celor 18 ani de Pilon 2, Asociatia pentru Pensiile Administrate Privat din Romania si-a schimbat conducerea. Astfel, Cristian PASCU a preluat functia de Presedinte al APAPR. Intr-un interviu acordat Publicatiilor XPRIMM, noul presedinte discuta despre miza cresterii contributiei la 6%, intrarea in faza de plata si viitorul pensiilor private in Romania.
Interviul cu Cristian PASCU a fost publicat in Revista PRIMM Asigurari & Pensii si il puteti citi mai jos:
XPRIMM: Ati preluat recent conducerea APAPR. Care sunt prioritatile mandatului dumneavoastra?
Cristian PASCU: Sunt multe prioritati pe lista, dar in centrul tuturor demersurilor se afla, fara echivoc, datoria fiduciara fata de participanti: furnizarea unui venit adecvat si sustenabil la pensionare printr-o administrare prudenta, responsabila si conforma cu cele mai inalte standarde.
Dintre obiectivele strategice asumate de mine si de colegii mei din conducerea APAPR enumar cateva:
» majorarea plafonului de deductibilitate fiscala aferent Pilonului 3 si Pilonului 4 la echivalentul a unu-doua salarii minime brute anual;
» eliminarea impozitului pe dividende aplicabil fondurilor de pensii private, in vederea imbunatatirii eficientei investitionale si alinierii tratamentului fiscal la practicile europene si OCDE relevante;
» promovarea unui cadru legislativ si de reglementare care sa permita administratorilor sa dispuna de acces la o gama cat mai larga de instrumente financiare, in interesul participantilor;
» majorarea treptata a contributiei la Pilonul 2 pana la nivelul de 6%, in linie cu angajamentele asumate prin Planul Bugetar-Structural National pe Termen Mediu;
» simplificarea si eficientizarea interactiunii cu participantii prin digitalizarea proceselor, inclusiv integrarea cu bazele de date ale institutiilor statului (DGEP, CNPP si altele);
» continuarea procesului de informare proactiva si educatie financiara a populatiei cu privire la sistemul de pensii private, modul de functionare, relevanta pe termen lung si beneficiile acestuia.
Si, la urma, cel mai important obiectiv: consolidarea arhitecturii legislative si institutionale existente pentru Pilonul 2, Pilonul 3 si furnizorii de plata. Toate aceste obiective au un numitor comun: cresterea valorii pe termen lung pentru participanti si consolidarea increderii in sistemul de pensii private.
XPRIMM: Cum evaluati evolutia pietei pensiilor private in primii 18 ani de functionare? Care considerati ca au fost cele mai importante realizari, dar si cele mai mari provocari?
C.P.: Daca privim obiectiv cei 18 ani de functionare, bilantul este clar unul pozitiv. Piata pensiilor private a trecut testul crizei financiare globale, al pandemiei, al perioadelor de inflatie ridicata si al volatilitatii pietelor, reusind sa livreze randamente reale pozitive (8,6% randament mediu anual fata de 4,8% rata medie a inflatiei) si sa acumuleze active de peste 11% din PIB.
Sunt multe realizari remarcabile ale sistemului de pensii private, dar as evidentia astazi cateva dintre cele mai importante.
In primul rand, sistemul de pensii private si-a dovedit sustenabilitatea si viabilitatea prin acumularea unor sume semnificative pentru milioane de romani, care ii vor ajuta la retragerea din activitate sa beneficieze de un venit suplimentar fata de pensia de stat. Pilonul 2 de pensii private obligatorii a generat in ultimii 18 ani un castig net de peste 100 miliarde lei si a ajuns la active nete de peste 237 miliarde lei.
Sa nu uitam ca pentru foarte multi romani, Pilonul 2 reprezinta singurul instrument de economisire mecanica si sistematica pe termen lung. In absenta acestui mecanism, o mare parte din populatie ar depinde exclusiv de pensia publica.
In al doilea rand, fondurile de pensii si-au demonstrat un rol important in dezvoltarea mecanica si economica a Romaniei. Fondurile de pensii sunt cel mai important investitor institutional local in emitentii listati la Bursa de Valori Bucuresti si al doilea investitor in titlurile de stat romanesti. Fara Pilonul 2, dezvoltarea pietei de capital romanesti ar fi fost mult mai lenta, iar accesul companiilor romanesti la finantare ar fi fost mai redus.
Dupa 18 ani, nu mai discutam despre un proiect sau despre o promisiune. Discutam despre un sistem matur, care administreaza peste 237 miliarde de lei si care a generat peste 100 miliarde de lei castig net pentru participanti.
La categoria celor mai mari provocari, as mentiona pe primul loc instabilitatea legislativa si politica. Probabil cea mai mare provocare a fost lipsa de predictibilitate. De-a lungul celor 18 ani au existat numeroase discutii privind reducerea contributiilor, suspendarea cresterii cotei sau modificarea arhitecturii sistemului.
In al doilea rand, as mentiona nivelul insuficient al contributiei. Cota de contributie a ramas mult timp sub nivelul initial planificat de 6%, fiind in prezent de 4,75%. Acest lucru a redus semnificativ potentialul de acumulare al participantilor si a diminuat beneficiile viitoare.
In al treilea rand, o provocare permanenta o reprezinta informarea proactiva si educatia financiara a populatiei cu privire la sistemul de pensii private, modul de functionare, relevanta pe termen lung si beneficiile sale. Multi participanti nu isi cunosc fondul la care sunt alocati, nu inteleg diferenta dintre Pilonul 1, 2 si 3 si inca percep pensia privata ca pe un mecanism abstract. Desi transparenta s-a imbunatatit semnificativ, educatia financiara ramane o zona care necesita investitii continue.
XPRIMM: Cresterea contributiei la Pilonul 2 pana la 6% din venitul brut a tot fost amanata. Cat de realist este acest obiectiv si ce argumente considerati ca pot convinge decidentii politici sa creasca acest nivel de contributie?
C.P.: As spune ca este fezabil, deoarece ne-am asumat aceasta obligatie ca tara prin Planul Bugetar-Structural National pe Termen Mediu 2025-2031 transmis Comisiei Europene, si realist daca este implementat gradual, de exemplu in pasi de 0,25 - 0,5 puncte procentuale pe an.
Provocarea reala este impactul pe termen scurt asupra bugetului public. Orice crestere a contributiei catre Pilonul 2 inseamna ca o parte mai mare din contributia sociala merge in conturile individuale ale participantilor si o parte mai mica ramane disponibila pentru finantarea sistemului public de pensii. Acesta este motivul pentru care fiecare guvern priveste problema prin prisma a doua categorii de beneficii:
» beneficiul electoral si bugetar imediat;
» beneficiul economic si social pe termen lung.
De regula, orizontul politic este mult mai scurt decat orizontul unei reforme de pensii.
XPRIMM: Ce argumente ar putea convinge decidentii politici?
C.P.: Cred ca argumentul demografic este cel mai puternic. Romania se confrunta cu:
» scaderea populatiei active;
» migratie externa;
» cresterea ponderii pensionarilor.
Aceste tendinte pun presiune pe Pilonul I, care functioneaza pe principiul solidaritatii intre generatii. Cu cat raportul dintre contribuabili si pensionari se deterioreaza, cu atat devine mai importanta acumularea individuala de capital. Cresterea contributiei la Pilonul 2 nu este doar o masura financiara, ci si o masura de adaptare la realitatea demografica.
Un al doilea argument se refera la cuantumul pensiilor viitoare. Conform estimarilor specialistilor din domeniu, intr-un orizont de timp nu foarte indepartat, de 15-20 de ani, in Romania pensia medie nu va mai reusi sa reprezinte mai mult de aproximativ 30-35% din ultimul salariu incasat inaintea retragerii din activitate, fata de 45-47% in prezent. La un asemenea nivel, fara venituri suplimentare, asigurarea unui trai decent devine extrem de dificila. Un participant poate avea randamente foarte bune, insa daca nivelul contributiei este prea redus, capitalul acumulat va ramane limitat. Din aceasta perspectiva, intrebarea nu este daca ne permitem sa crestem contributia la 6%, ci daca ne permitem sa ramanem la 4,75%. Pentru un participant care contribuie timp de 35-40 de ani, diferenta dintre 4,75% si 6% poate insemna sume semnificative in plus la momentul pensionarii, datorita efectului de capitalizare pe termen lung.
Un al treilea argument important este finantarea economiei reale. Fondurile de pensii sunt printre cei mai importanti investitori institutionali din Romania, iar aproximativ 94-95% din active sunt investite local. O contributie mai mare ar genera:
» finantare suplimentara pentru stat prin achizitia de titluri de stat;
» mai mult capital pentru companiile listate;
» sustinerea dezvoltarii pietei de capital;
» investitii suplimentare in economia romaneasca.
Acesta este un argument care poate fi atractiv inclusiv pentru factorii politici preocupati de dezvoltarea mecanica si economica si de finantarea investitiilor.
Totusi, cred ca argumentul decisiv, pentru ca are cel mai mare impact asupra decidentilor, va ramane cel fiscal. Daca presiunea asupra deficitului public continua sa fie ridicata, exista riscul ca acest obiectiv sa fie amanat in continuare.
Din perspectiva unui administrator de pensii, mesajul-cheie este simplu: 6% nu reprezinta o ambitie excesiva, ci nivelul minim necesar pentru ca reforma pensiilor private sa livreze pe deplin beneficiile pentru care a fost conceputa.
XPRIMM: Fondurile de pensii se numara printre cei mai importanti investitori institutionali din Romania. Cum reusesc administratorii sa mentina echilibrul intre obtinerea unor randamente competitive pentru participanti si sustinerea finantarii economiei locale?
C.P.: Administratorii au o obligatie fiduciara clara: sa gestioneze activele exclusiv in interesul participantilor. Prin urmare, deciziile de investitii nu sunt luate pentru a finanta economia in mod abstract, ci pentru a obtine cel mai bun raport intre randament si risc pe termen lung. Aceste decizii sunt luate independent de fiecare administrator, conform obligatiilor fiduciare si cadrului legal aplicabil.
Cred ca succesul sistemului in ultimii 18 ani demonstreaza ca aceste doua obiective nu sunt in contradictie, ci se sustin reciproc. Administratorii de pensii nu aleg intre randamente pentru participanti si finantarea economiei locale. Ei urmaresc randamente ajustate la risc, iar dezvoltarea economiei romanesti contribuie, la randul ei, la generarea acestor randamente.
Faptul ca aproximativ 94-95% din active sunt investite in Romania nu este rezultatul unei decizii de politica mecanica si economica, ci reflecta existenta unor oportunitati investitionale solide in titluri de stat, actiuni listate si obligatiuni locale.
Fondurile de pensii au un avantaj pe care putini investitori il au: orizontul foarte lung de investitii. Ele nu sunt obligate sa urmareasca rezultate trimestriale sau anuale. Pot investi cu perspectiva urmatorilor 20, 30 sau chiar 40 de ani. Aceasta abordare le permite sa sustina proiecte, companii si instrumente financiare care creeaza valoare pe termen lung si care, in final, genereaza beneficii directe pentru participanti.
Fondurile de pensii nu investesc in Romania pentru ca trebuie, ci pentru ca gasesc oportunitati atractive pentru participanti. Acesta este motivul pentru care performanta participantilor si dezvoltarea economiei locale au evoluat, pana acum, in aceeasi directie. Pe termen lung, o economie mai puternica inseamna companii mai valoroase, o piata de capital mai dezvoltata si, implicit, perspective mai bune de randament pentru cei care economisesc pentru pensie.
XPRIMM: Exista suficiente oportunitati de investitii in Romania sau va fi nevoie de o diversificare mai accentuata in afara tarii?
C.P.: As spune ca un raspuns evident la aceasta intrebare ar fi ca astazi, da; peste 5-10 ani, probabil nu in aceeasi masura.
Piata romaneasca ofera in continuare oportunitati atractive pentru fondurile de pensii, insa ritmul de crestere al activelor este mai rapid decat ritmul de dezvoltare al universului investitional local. Daca activele Pilonului 2 au ajuns la aproximativ 237 miliarde lei si continua sa creasca accelerat, presiunea pentru diversificare va deveni inevitabil mai mare.
Dezvoltarea pietei de capital prin cresterea numarului de companii listate, a emisiunilor de obligatiuni corporative si a oportunitatilor de investitii ar putea contribui la extinderea universului investitional disponibil administratorilor. Daca oferta locala nu creste in acelasi ritm, apare riscul concentrarii excesive in cateva sectoare, cateva companii sau in datoria publica. Or, pentru un investitor institutional pe termen lung, concentrarea excesiva nu este o solutie optima.
Poate ca intrebarea corecta nu este daca fondurile de pensii vor investi mai mult in afara tarii, ci ce ar trebui sa faca Romania pentru a pastra o parte cat mai mare din acest capital in economia locala.
Cel mai bun raspuns nu este limitarea investitiilor externe, ci crearea unui numar mai mare de oportunitati locale atractive, ca de exemplu:
» listarea de noi companii mari la bursa;
» dezvoltarea pietei obligatiunilor corporative;
» utilizarea pietei de capital pentru finantarea proiectelor de infrastructura;
» stimularea companiilor antreprenoriale sa se finanteze prin bursa;
» cresterea free-float-ului si a lichiditatii pietei.
Daca aceste evolutii vor avea loc, este de asteptat ca investitorii institutionali, inclusiv fondurile de pensii, sa gaseasca in continuare oportunitati atractive pe piata locala. Desigur, deciziile de investitii vor continua sa fie luate independent de fiecare administrator, in functie de oportunitatile disponibile si de interesul participantilor.
XPRIMM: Legea privind plata pensiilor private este considerata una dintre cele mai importante reforme ale sistemului din ultimii ani. Ce beneficii concrete va aduce participantilor si care sunt cele mai frecvente neintelegeri pe care le-ati observat in spatiul public cu privire la noile reguli?
C.P.: Legea privind plata pensiilor private este importanta deoarece inchide, practic, arhitectura sistemului de pensii private din Romania. Noua legislatie creeaza un cadru clar pentru aceasta faza de plata si ofera mai multa predictibilitate pentru cei care ajung la pensionare.
Legea introduce mecanisme clare pentru plata pensiilor private si permite organizarea unor fonduri specializate de plata, administrate de entitati autorizate si supravegheate. Pentru participant, acest lucru inseamna mai multa siguranta si reguli clare privind modul in care isi va incasa veniturile din pensia privata.
Participantii vor putea beneficia de formule diferite de plata, cum ar fi:
» retragere programata, prin plati lunare, pe o perioada de maximum 8 ani;
» pensie viagera, care ofera venit pe toata durata vietii;
» posibilitatea unei retrageri initiale in numerar de pana la 30% din activul acumulat, inainte de inceperea platilor periodice.
Acest lucru permite o adaptare mai buna la nevoile fiecarei persoane la momentul pensionarii.
Prima neintelegere este aceea ca „Legea interzice retragerea banilor proprii”. In realitate, legea nu schimba dreptul de proprietate asupra activului acumulat. Ea reglementeaza modalitatea de transformare a economiilor in venituri din pensie. Participantul poate solicita o retragere initiala de pana la 30% din activul acumulat, iar restul este utilizat pentru plati periodice, conform produsului ales. Discutia nu este despre cine detine banii, ci despre forma in care acestia sunt platiti.
A doua neintelegere este aceea ca „Plata esalonata reprezinta o limitare a drepturilor participantilor”. De fapt, filozofia legii este cea intalnita in majoritatea sistemelor mature de pensii: economiile acumulate trebuie sa genereze venituri pe termen lung, nu doar o plata unica la pensionare. De aici si accentul pus pe platile periodice, si nu pe platile unice.
Cred ca, in esenta, cea mai mare provocare de comunicare este explicarea faptului ca noua lege nu schimba scopul Pilonului 2, ci il finalizeaza. Timp de aproape 18 ani am vorbit despre acumulare. De acum inainte trebuie sa vorbim si despre plata pensiilor, respectiv despre modul in care transformam economiile acumulate intr-un venit la pensionare.
XPRIMM: Tot mai multi participanti vor incepe in urmatorii ani sa beneficieze de pensii private. Este Romania pregatita, din punct de vedere legislativ si operational, pentru aceasta noua etapa a sistemului?
C.P.: As spune ca Romania este mult mai pregatita decat era acum cativa ani. Dupa cum stiti, legislatia primara o avem si lucram impreuna cu ASF la finalizarea cadrului secundar. Deci am putea opina ca Romania va fi pregatita legislativ sa intre in etapa platii pensiilor private, dar pregatirea operationala si educarea participantilor cu privire la produsele de plata a pensiilor va fi un proces mai lung, mai de durata.
XPRIMM: Daca priviti spre urmatorii 10 ani, care este schimbarea pe care v-ati dori cel mai mult sa o vedeti in sistemul de pensii private din Romania?
C.P.: Daca ar fi sa aleg o singura schimbare, mi-as dori ca, peste 10 ani, sa avem un sistem de pensii private in care nivelul economisirii pentru pensie sa fie suficient pentru a genera un venit cu adevarat relevant la pensionare.
Pentru ca acest lucru sa se intample sunt necesare 3 conditii simultane:
» contributia la Pilonul 2 ajunsa la 6%, nivelul prevazut initial;
» o dezvoltare mult mai accelerata a Pilonului 3 si 4 si a economisirii voluntare;
» o constientizare mai mare in randul romanilor ca pensia viitoare se construieste pe parcursul intregii vieti profesionale, nu doar in ultimii ani inainte de retragere.
Peste 10 ani, mi-as dori ca un roman care se pensioneaza sa priveasca pensia privata nu ca pe un bonus, ci ca pe o componenta importanta a sigurantei sale financiare. Acesta ar fi adevaratul succes al sistemului.