

Industria automobilelor a fost prima impactata de criza mondiala a semiconductorilor. Pentru a face fata crizei provocate de pandemie, producatorii si furnizorii au reactionat prin reduceri drastice ale stocurilor si comenzilor de semiconductori. La scurt timp dupa revenirea cererii de pe piata automobilelor, mult mai rapida decat se preconiza in a doua jumatate a anului 2020, jucatorii din industrie au descoperit ca producatorii de cipuri au realocat capacitatile de productie catre pietele finale cu o cerere in plina expansiune precum computerele si centrele de date, lasand astfel putine capacitati pentru sectorul automobilelor, potrivit ALLIANZ TRADE.
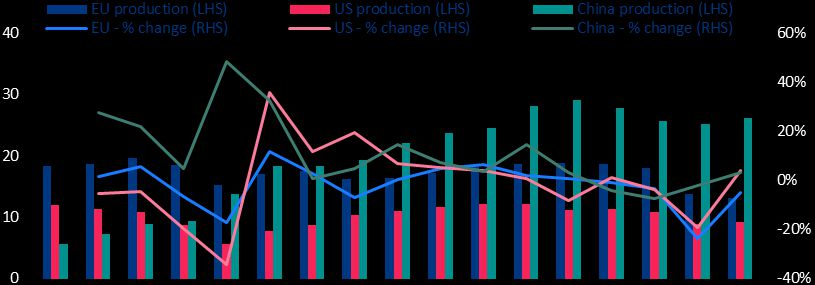
Desi au trecut aproape doi ani de la primele semne ale scaderii stocului de semiconductori, productia de masini ramane de departe sub nivelul din 2019, inregistrand un deficit cumulat de productie de peste 18 milioane de vehicule la nivel mondial. Situatia a fost comparativ mai grea in Europa, spre deosebire de China sau America de Nord, productia de vehicule scazand la un nivel fara precedent de aproximativ 13 milioane de vehicule in 2021. Dupa ce a dat semne de imbunatatire la finalul anului 2021 si in primul trimestru al anului 2022, recuperarea productiei a fost din nou afectata de tensiunile suplimentare cauzate de blocarea lanturilor de aprovizionare din Shanghai, precum si de invazia Rusiei in Ucraina.
Penuria cipurilor a provocat pierderi de aproape 100 de miliarde EUR in 2021 si 2022
Pentru a calcula impactul produs de penurie specialistii ALLIANZ TRADE au comparat productia din anii 2021 si 2022 cu nivelurile din 2019. Avand in vedere cheltuielile generale de consum pentru bunuri, in aceasta perioada, se preconiza ca cererea va fi similara cu cea din 2019, daca oferta ar fi permis acest lucru.
Calculele arata ca mai mult de 50 de miliarde de EUR au fost deja pierduti in 2021, echivalent cu 0,4% din PIB. Presupunand ca productia europeana va scadea cu inca -1% in 2022, s-ar putea pierde in total 98 de miliarde EUR. Cu toate acestea, Germania a facut fata celei mai mari lovituri (o pierdere de 47,5 miliarde EUR in valoare adaugata in 2021 si 2022), deoarece sectorul automobilelor reprezinta o cota mai mare din valoarea adaugata in ansamblu. Pe de alta parte, istoricul nivelurilor scazute in cazul retailerilor sugereaza ca ar putea exista un mare potential de crestere daca productia va fi reluata in 2023.
La o prima vedere, situatia pietei auto in Romania pare decuplata de tendintele globale, productia de autoturisme inregistrand o crestere de peste 15%, vanzarile de autoturisme noi fiind in crestere cu 5% in primele opt luni ale anului 2022 fata de aceeasi perioada din 2021.
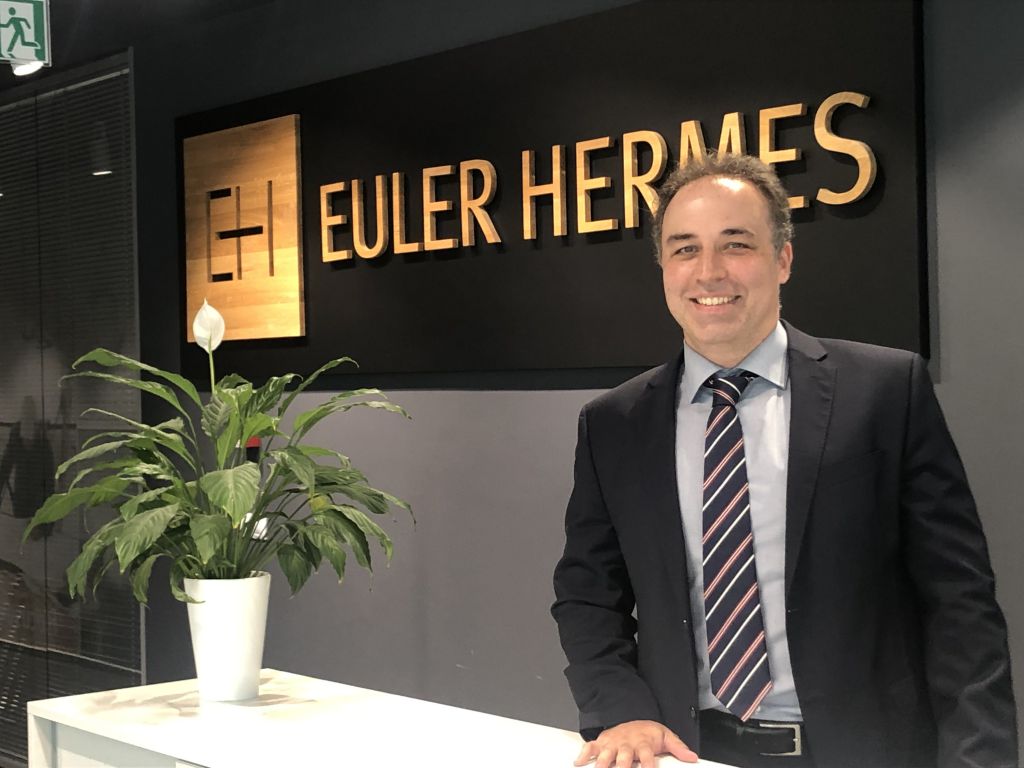
"Daca luam in considerare ultimele evolutii, observam ca vanzarile de autoturisme noi au scazut cu mai mult de 20% in luna august fata de perioada similara a anului trecut. Si mai important de specificat este ca mare parte din productie a fost destinata exportului, motiv pentru care, ne asteptam la un recul si pe aceasta dimensiune. Chiar daca mare parte din autoturismele produse local se adreseaza unui public cu buget mai redus si au potentialul de a mentine nivelul comenzilor la un nivel ridicat intr-o perioada de criza, nu putem lua in calcul o perioada lunga de timp. Totusi, cei mai importanti factori care vor modela cererea si oferta in perioada urmatoare raman gestionarea penuriei de semiconductori si, cu efect mai de durata, trecerea la productia in masa de modele electrice.", puncteaza Mihai CHIPIRLIU (foto), CFA Risk Director, ALLIANZ TRADE.
Cu toate acestea, suportul din partea statului ar trebui sa ramana ridicat pentru un sector care contribuie cu mai mult de un sfert la formarea produsului intern brut, insa provocarile la nivel geopolitic global si regional sunt de asemenea foarte mari. Romania este la granita unui conflict devastator si perceputa cu un risc mai mare decat poate o arata cifrele, din punct de vedere al factorilor ce pot influenta decisiv atat deciziile de a ramane investit (sau cautarea unor masuri alternative de disipare a acestui risc prin constituirea unor companii de tip "joint-venture") cat si deciziile cele de continuare a investitiilor sau de relocare a facilitatilor de productie din alte tari.
Figura 1 : Productia de vehicule (milioane de unitati, variatie in %)
Sursa: OICA, Allianz Research
In timp ce principalul motiv pentru productia globala scazuta este unul comun in toate regiunile, analistii observa o dispersie semnificativa in performanta regionala. Comparand rezilienta inmatricularilor de automobile cu capacitatile mature de productie de semiconductori la nivel regional, se observa o legatura puternica si pozitiva, care subliniaza importanta productiei locale de cipuri. Vulnerabilitatea Europei este mult mai accentuata din cauza faptului ca productia cipurilor pentru automobile se bazeaza pe tehnologii de fabricatie bine stabilite. Spre deosebire de cipurile de calcul sau de memorie prezente in smartphone-uri si calculatoare care utilizeaza cele mai avansate tehnologii de fabricatie ("noduri") si care se gasesc doar in Taiwan si Coreea de Sud, cipurile pentru automobile se bazeaza pe noduri mature introduse in anii 1990 si 2000.
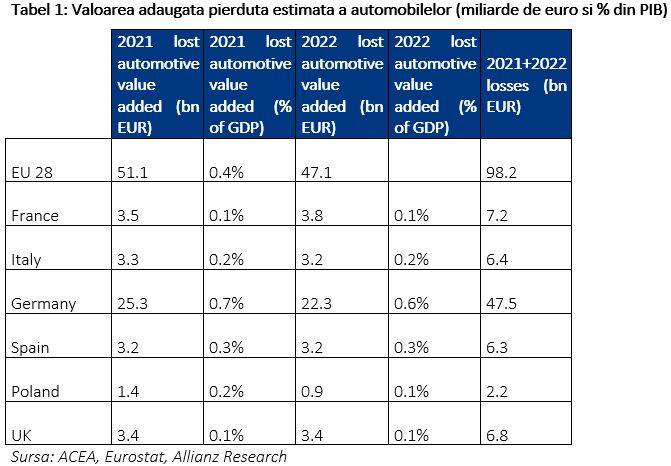
Figura 2: Nivelurile stocurilor in UE, comerciantii cu amanuntul din sectorul auto
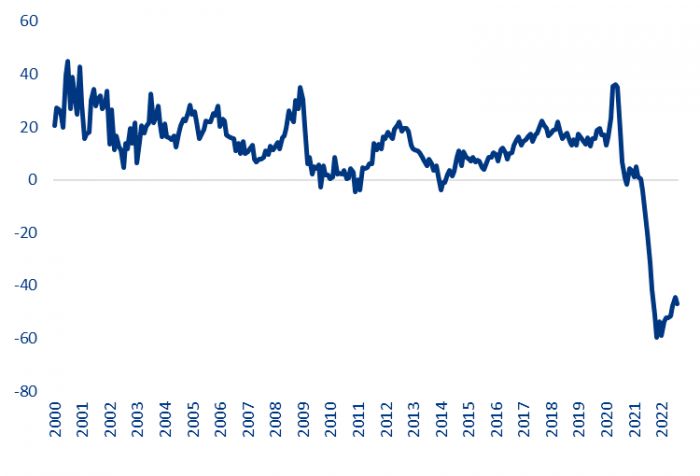
Sursa: Eurostat, Allianz Research calculations
Pe termen lung, lanturile de aprovizionare raman in pericol pe masura ce semiconductoarele devin omniprezente, iar masinile devin din ce in ce mai tehnologizate datorita: conectivitatii (cipurile vor asigura conectarea prin WiFi la reteaua producatorului si la telefoanele soferilor prin Bluetooth), sigurantei ( prin implementarea tot mai multor senzori de miscare, de detectare a unghiului mort) si electrificarii, datorita faptului ca, masinile electrice au de doua ori mai multi semiconductori decat masinile cu motor cu combustie interna.
Figura 3: Continutul mediu de semiconductori pe vehicul fabricat (in dolari americani actuali)
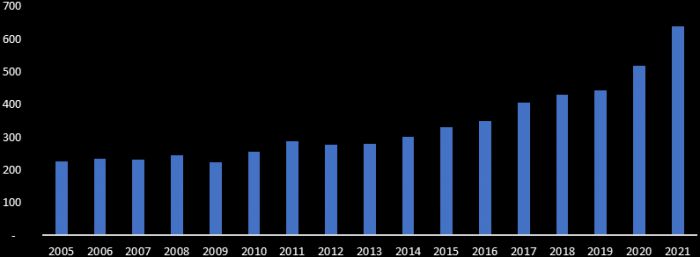
Sursa: OICA, IDC, Allianz Research calculations
In acest context sprijinul ar trebui sa fie focalizat pe obiective imediate si rezonabile, deoarece, autonomia semiconductorilor este departe de a fi la indemana Europei. Cu toate acestea, factorii de decizie politica pot oferi suport, in special pe segmentele unde Europa este o piata importanta de productie. Ca rezultat, exista putine stimulente, insa, cu toate acestea, sunt necesare solutii viabile din punct de vedere economic pentru a contribui la cresterea amprentei de productie pentru semiconductori de calitate industriala si auto. Astfel, factorii de decizie politica trebuie sa incline balanta in directia corecta pentru ca investitiile locale sa fie mai valoroase decat externalizarea in Asia.
ALLIANZ TRADE este liderul mondial pe piata asigurarilor de credit comercial si un specialist recunoscut in domeniile: garantii, recuperarea creantelor, credit comercial structurat si risc politic. Cu sediul central la Paris, ALLIANZ TRADE este prezenta in 52 de tari si are 5.500 de angajati. In 2021, cifra de afaceri consolidata a fost de 2,9 miliarde EUR, iar tranzactiile comerciale globale asigurate au reprezentat o expunere de 931 miliarde EUR.