


Criza a schimbat comportamentul cumparatorilor de asigurari
In urma cu mai bine de sase ani de zile, "reteta succesului" pietei de intermediere in asigurari avea ca principali piloni de sustinere cateva industrii financiare conexe, respectiv creditarea si leasing-ul, care conduceau si la obligativitatea incheierii unei polite (asigurarile de viata sau de locuinta atasate creditelor, respectiv politele Casco aferente masinilor vandute in leasing).
Aceasta ralitate a dus la acea vreme ca de departe, cele mai mari companii de brokeraj din piata sa fie cele afiliate unor grupuri financiare, precum PORSCHE, RAIFFEISEN, PIRAEUS, VOLKSBANK sau UniCredit.
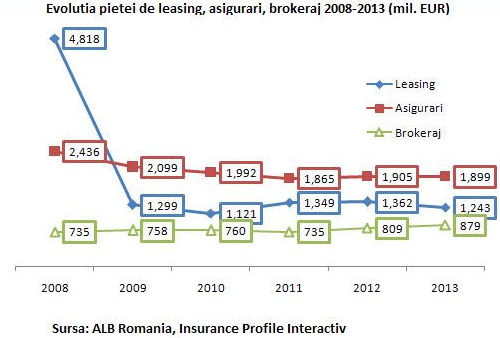
Insa, odata cu anul 2009, "in comportamentul cumparatorului de asigurari, ca de altfel in comportamentul cumparatorului de orice bunuri sau serviciii, s-au resimtit problemele financiare generate de perioada de criza financiara, cand veniturile clientilor - atat PF, cat si PJ - au fost afectate. Masurile de austeritate, cresterea TVA-ului si inflatia au afectat consumul, iar principalul criteriu care a dus la cumpararea unei asigurari a fost pretul acesteia", a explicat pentru Buletinele Informative XPRIMM, Directorul Executiv al UniCredit Insurance Broker, Marius GURUIANU.
In prezent, "clientul este tot mai preocupat ca polita de asigurare sa aiba acoperiri cat mai cuprinzatoare si cel mai interesant este faptul ca devine la fel de importanta si reputatia asiguratorilor. Clientii sunt tot mai interesati de modul in care asiguratorii gestioneaza solutionarea unei daune, dar si celelalte servicii pre si post vanzare, menite sa arate interesul continuu al societatilor de asigurare fata de nevoile clientilor", a precizat Iulia OSMAN, Director Executiv, RAIFFEISEN Broker.
Pe de alta parte "am observat un grad sporit al constientizarii nevoii de asigurare dar, din pacate, tot din cauza crizei, aceasta nu a fost considerata o prioritate. Prioritatea clientilor, pe tot parcursul acestei perioade, a fost reducerea costurilor; aici a intervenit rolul nostru, al brokerilor, de a le explica clientilor ca o reducere a costurilor presupune si o acoperire mai mica a riscurilor ce se pot asigura", a continuat Marius GURUIANU.
Leasing-ul - motorul asigurarilor auto
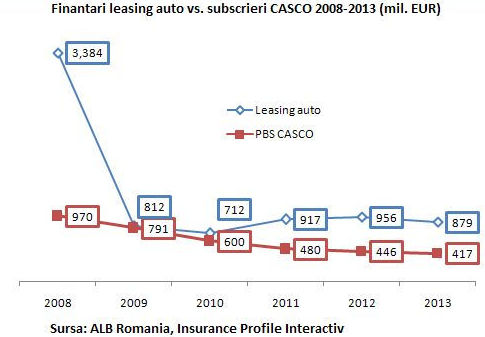
Pornind de la factorii economici cauzati de criza, la care se mai pot adauga apetitul tot mai scazut al societatilor de asigurare pentru segmentul de auto pe fondul daunalitatii foarte mari, dar mai ales a contractarii puternice a industriei de leasing coroborat cu scaderea vanzarilor de autovehicule noi, au fost create premisele injumatatirii subscrierilor segmentului de asigurari auto CASCO in perioada 2009-2013.
La nivelul societatilor de brokeraj, 2009-2013 a reprezentat, pe langa scaderea afacerilor companiilor "semi-dependente" de finantari, ascensiunea brokerilor cu capital autohton care au speculat orientarea din ce in ce mai mare a asiguratorilor catre segmentul de retail.
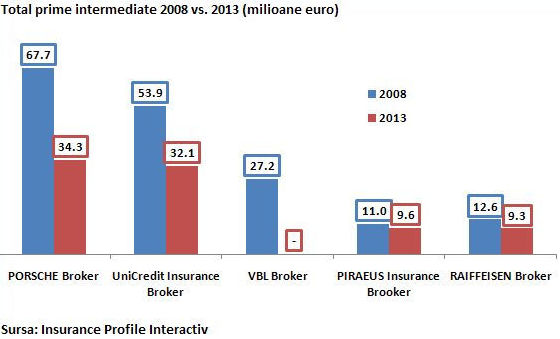
"Scaderea leasing-ului auto ne-a afectat foarte mult, deoarece activitatea noastra preponderenta din ultimii ani a fost in a gasi cele mai bune solutii de asigurare pentru clientii care achizitioneaza autovehicule in leasing (atat financiar, cat si operational) prin UniCredit Leasing Corporation", a declarat Marius GURUIANU.
"Asigurarile gestionate de noi au urmarit indeaproape evolutia pietei de leasing, despre care cu totii stim ca a avut niste scaderi uriase in anii de criza. In 2013 a avut loc o redresare a portofoliului, insa este inca departe de volumele gestionate in 2008", a precizat Iulia OSMAN.
"In perioada 2009-2013 am observat o tendinta de renuntare la asigurarile CASCO odata cu finalizarea contractelor de leasing. Noi am incercat sa oferim clientilor nostri solutii optime, prin care sa contracaram aceasta orientare", a subliniat Daniela MIHAI, Director Executiv, BAVARIA Broker de Asigurare.
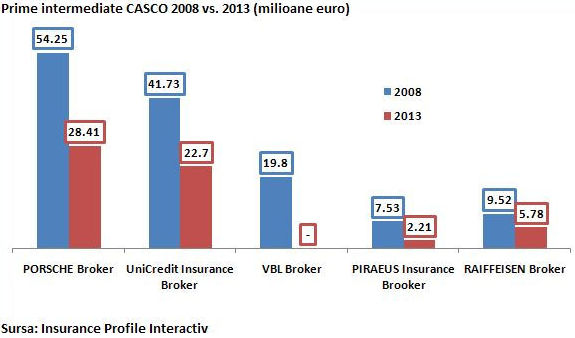
Solutia: After Leasing si produse complementare CASCO
Pentru a compensa scaderea new business-ului, si a portofoliului de asigurari generat de leasing, companiile de brokeraj afiliate grupurilor financiare au fost nevoite sa ofere asa numitele "servicii After Leasing" clientilor carora contracte de leasing le-au expirat si carora brokerii le-au oferit in continuare servicii si produse de asigurare: "Unul dintre obiectivele noastre principale a fost cresterea de la an la an a gradului de retentie a clientilor ale caror contracte de leasing au expirat, nivelul atins fiind de 15% - un procent foarte bun pentru piata asigurarilor", a subliniat Marius GURUIANU.
De asemenea, brokerii si-au completat oferta de asigurare a bunurilor finantate in leasing cu produse de asigurare suplimentare, care vin sa ofere o protectie extinsa utilizatorilor: "Un exemplu in acest sens il reprezinta asigurarile de reintregire a despagubirii la valoarea de factura - cunoscute sub numele de "GAP Insurance" - si asigurarile de viata pentru persoane cheie, prin care se acopera soldul contractului de leasing in caz de deces din orice cauza. Totodata, am incheiat parteneriate cu societatile de asigurare si am negociat oferte promotionale menite sa atraga un numar cat mai mare de clienti spre finantarile in leasing", a subliniat Directorul Executiv al RAIFFEISEN Broker.
In cazul UNICREDIT Insurance Broker, un produs oferit este "Asistenta rutiera internationala"- produs dedicat clientilor UniCredit Leasing. "Serviciile pe care le ofera acest produs sunt complexe, de la asistenta (depanare) la locul de producere a evenimentului asigurat, tractarea autovehiculului, oferirea unui autovehicul de inlocuire, etc., pana la servicii privind managementul accidentului", a completat reprezentantul companiei.
Totusi, perioada 2009-2013 a demonstrat ca si in industria de asigurari un model de business construit in jurul unui numar redus de tipuri de clienti poate avea foarte usor de suferit in urma unui blocaj economic, iar revenirea la volumele de afaceri derulate inainte de criza se poate intinde pe o perioada lunga, chiar daca in acest timp s-ar gasi noi modele de a aborda piata/clientii.