In acelasi timp, reasiguratorii sunt unii dintre cei mai importanti jucatori de pe pietele financiare, folosind resursele banesti disponibile pentru diverse investitii. Dar, in aceasta perioada, dobanzile mici genereaza randamente scazute ale investitiilor, astfel incat nici pentru ei aceste plasamente nu mai sunt atractive.
Asadar, problema a aparut in momentul in care criza economica, cea care a scuturat puternic burse, piete financiare, datorii suverane, dobanzi bancare si alte refugii ale bogatilor lumii, a dirijat catre piata de reasigurari foarte multi bani. Mai exact, peste 45 mld. USD, in acest moment, ce sunt directionati, in special, catre riscurile de catastrofe naturale. De altfel, GOLDMAN Sachs spune ca volumul capitalurilor alternative din piata de reasigurari a crescut cu 800% din 2008 si pana in prezent.
Avand in vedere ca reasiguratorii dispun in total de 510 mld. EUR pentru a oferi acoperire (conform unui studiu al AON Benfield), suma amintita anterior nu reprezinta nici o zecime. Si totusi, in urmatorii cinci ani, sunt asteptati "cu bratele deschise" inca 100 mld. USD, bani care ar schimba radical raporturile de forte dintre reasiguratori si acesti noi jucatori de pe piata NatCat.
Cine, cum si de ce pompeaza bani in NatCat?
Desi criza economica a pus multe afaceri "pe butuci", nici macar acei care dispuneau de multe lichiditati nu au scapat nevatamati. In special cei care aveau lichiditati de investit. De aici provine si amenintarea pentru reasiguratori. La fel ca acestia din urma, fondurile de pensii, cele de hedging si chiar persoane cu averi considerabile, descurajate de o piata de capital instabila, au cautat alte obiective in care sa investeasca.
Prin comparatie, piata globala de asigurari a generat anul trecut venituri de 4,6 triliarde USD, conform datelor prezentate de Claude TENDIL, Presedintele Asociatiei Rendez-Vous de Septembre, in cadrul reuniunii resiguratorilor din acest an de la Monte Carlo. Dintre acestea, aproximativ 5 procente au revenit industriei de reasigurari, respectiv 227 mld. USD.
Preluarea riscurilor de catre piata de capital este pusa in practica prin asa-numitele vehicule paralele de investiti (Insurance Sidecar, dupa denumirea lor originala) sau prin titluri de valoare (Cat Bonds/ILS - Insurance Linked Securities).
In primul caz, asiguratorii cedeaza riscurile (si implicit bani) catre aceste structuri de investitii, iar investitorul trebuie sa contribuie si el cu suficiente fonduri, astfel incat sa poata plati eventualele daune. In cazul in care dauna nu se produce, investitorul ramane cu o parte din castigul comun. De aceea, ele se mai numesc si reasigurari cu garantie colaterala. Sidecar-urile au devenit populare dupa uraganul Katrina, in 2005, insa au aparut inca din anii '90.
Pe de alta parte, Cat Bond-urile, caci ele sunt cautate de investitorii in catastrofe naturale, functioneaza aproape la fel ca si obligatiunile clasice, care dau dreptul cumparatorului la o dobanda, insa daca riscul se produce, acesta va pierde banii. Astfel de instrumente financiare au inceput sa fie utilizate tot in anii '90.
Trebuie mentionat ca ambele metode prezentate, inventate tot de reasiguratori, au fost folosite in primul rand pentru a elibera o parte din capital, astfel incat acestia sa poata subscrie mai multe riscuri. Situatia actuala insa a sporit interesul pentru instrumentele de acest tip. Prin urmare, ca efect direct al surplusului de capital, in prezent a devenit la fel de ieftin sau chiar mai ieftin ca asiguratorii primari sa plaseze aceste riscuri pe piata de capital, spre deosebire de cea traditionala de reasigurari.
Asadar, volumul de capital alternativ care exista acum in piata de reasigurari reprezinta doar o mica parte din uriasele fonduri potentiale ce ar putea invada piata de reasigurari. Spre exemplu, fondurile de pensii administrau active totale de peste 30 triliarde USD in 2012 (conform firmei de consultanta TOWERS Watson). Presupunand ca ele singure vor furniza cele 100 mld. USD amintite anterior, tot ar ramane cu disponibilitati banesti impresionante.
Conform lui John CAVANAGH, CEO-ul brokerului de reasigurare WILLIS Re, investitorii in ILS-uri beneficiaza de anumite avantaje competitive. Costurile lor de administrare a capitalului sunt mult mai mici decat cele ale reasiguratorilor traditionali, ceea ce inseamna ca se multumesc cu un randament mult mai scazut. Rezultatul ar fi o scadere a preturilor pe acest segment, care in mod direct pune presiune pe reasiguratori.
Brokerii de reasigurare sunt pe val... de capital
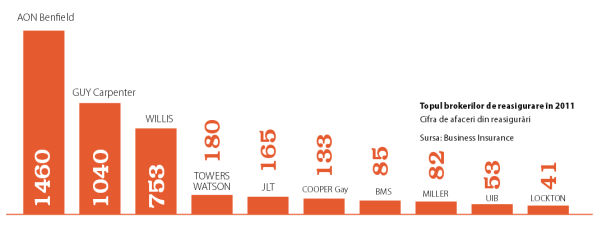
Pe langa companiile de asigurari, care, cel putin la nivel teoretic, vor cheltui mai putin pe reasigurare, marii castigatori a acestei conjuncturi sunt brokerii de reasigurare. Pentru acestia, o perspectiva "imbucuratoare" (conform studiului Reinsurance Market Outlook al AON Benfield, cel mai mare broker de reasigurare din lume) este extinderea ILS-urilor catre alte clase de riscuri mari, pe langa cele de catastrofe. "Putem modela multe riscuri pe clase non-catastrofice, mai ales in combinatie cu metodele sofisticate folosite deja de asiguratorii primari pentru segmentare si tarifare", subliniaza AON in acelasi studiu.
Este simplu de inteles de ce aceste surse alternative de capital sunt atat de atractive pentru brokeri. Practic, ei sunt cei care intermediaza plasarea de riscuri de la asiguratori catre noile capitaluri. Tot ei sunt, de cele mai multe ori, cei care construiesc structurile financiare necesare acestor plasamente. Asadar, sursele alternative de capital ofera brokerilor mai mult loc de manevra in piata, mai multa putere de negociere si, desigur, posibilitatea de a dezvolta propriile produse de reasigurare specializate.
Marii reasiguratori, fortati sa se replieze
Acest nou fenomen are implicatii mai mult decat directe asupra marilor reasiguratori. Spre exemplu, WILLIS Re a evidentiat o reducere cu 25% a cotelor de reasigurare la ultimele reinnoiri pentru anumite conturi property din statul american Florida, mai ales in conditiile in care acesta este o "destinatie preferata" a uraganelor din Altantic.
Din acelasi motiv, ALLIANZ, al doilea mare asigurator al lumii, intentioneaza sa evite cresterile de preturi pentru riscurile de catastrofa cand isi va reinnoi contractele de reasigurare, la 1 ianuarie 2014. Obiectivul este usor surprinzator, in conditiile in care ALLIANZ a suferit pierderi de 500 mil. EUR in urma inundatiilor care au lovit Europa Centrala la mijlocul acestui an.
Prin urmare, prioritatile se schimba pentru reasiguratorii traditionali, astfel incat sa isi utilizeze cat mai eficient capitalurile disponibile, mai ales dupa un an in care majoritatea jucatorilor importanti pe aceasta piata au generat profituri substantiale.
Totusi... nu se simt amenintati
In prezent, opiniile sunt impartite intre cei mai mari brokeri din lume, pe de o parte (AON Benfield, GUY Carpenter sau WILLIS, care cred cu tarie in forta capitalurilor alternative) si marii reasiguratori, pe de alta parte.
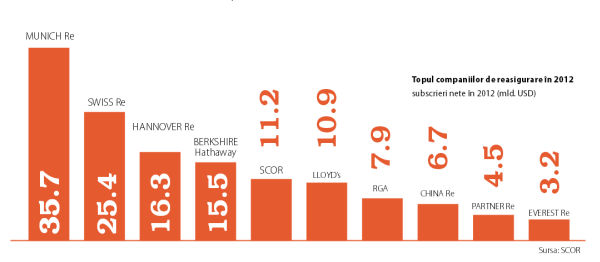
Cel putin la nivel declarativ, companii precum MUNICH Re, SWISS Re sau LLOYD's of London se declara neafectati. Intrebati in cadrul reuniunii de la Monte Carlo despre acutizarea acestei concurente intre noii jucatori pe piata NatCat si reasiguratori, acestia din urma au declarat ca nu se simt amenintati, motivand ca modelul lor de business reprezinta mult mai mult decat preluarea de riscuri. Pe langa capacitatea de reasigurare propriu-zisa, ei ofera clientilor consultanta, know-how, programe de training sau solutii personalizate, care sunt sustinute de experienta acumulata intr-o istorie indelungata. Realitatea intareste, de altfel, afirmatiile anterioare, pentru ca reasiguratorii deruleaza un business pe termen foarte lung.
Al doilea argument - unul simplu, si sustinut la unison de mai marii reasiguratorilor: este foarte greu de anticipat reactia acestor investitori in momentul in care se va produce o catastrofa naturala de proportii si va activa Cat Bond-urile.
Conform lui Matthias WEBER, Chief Group Underwriter la SWISS Re, pentru moment, astfel de instrumente financiare sunt tentante, avand in vedere ca, in ultima perioada, pe glob s-au produs catastrofe de proportii. Pe de alta parte, momentul adevarului pentru cei din afara industriei dispusi sa isi asume astfel de riscuri va fi in momentul in care "ciocanul va lovi".
De aceeasi parere este si Torsten JEWORREK, Membru in Board-ul MUNICH Re, care a subliniat ca "specula pe catastofele naturale este precum ghicitul intr-un glob de cristal. Poti avea multe uragane care ocolesc uscatul, insa este suficient unul singur care sa loveasca unde trebuie". Afirmatia lui JEWORREK este o aluzie la uraganul Sandy, care a lovit metropola americana New York la finele anului trecut, cauzand pierderi economice de 70 mld. USD, dintre care 35 mld. USD au fost asigurate.
Desi sustin ca aceste capitaluri "sunt aici ca sa ramana", chiar si brokerii admit ca o serie de catastrofe naturale de proportii i-ar alunga pe noii investitori, insa mizeaza pe forta financiara a acestora din urma. La acest scenariu, se poate adauga si cel in care pietele de capital si dobanzile bancare isi vor reveni, revigorand astfel tipurile de plasamente familiare lor. De aceea, John CAVANAGH crede ca "brokerii trebuie sa le furnizeze clientilor o perspectiva echilibrata privind furnizorii traditionali de capital si cei alternativi".
Altul, si poate cel mai important dintre aspectele problematice ale capitalurilor alternative a fost evidentiat de Jonh NELSON, Presedintele LLOYD's of London. "Ceea ce diferentiaza capitalul alternativ de cel al reasiguratorilor este ca primul dintre ele nu este orientat catre client, existand sub forma unor instrumente financiare ce pierd legatura dintre risc si dorinta de castig. Astfel, acoperirea se muta de la un reasigurator, care prin natura sa face o selectie si o analiza atenta a riscurilor, catre un investitor al carui principal scop este sa genereze profit", a afirmat NELSON.
Nu in ultimul rand, John NELSON si-a exprimat ingrijorarea si cu privire la rolul brokerilor care sustin introducerea acestor capitaluri in piata: "Daca un broker actioneaza la fel ca un manager de active, atunci cine mai este clientul: asiguratul sau cel care furnizeaza capitalul?"
Ce pagube va produce "furtuna banilor"?
Spre deosebire de brokerii de asigurare, care estimeaza o usoara scadere a cotelor de reasigurare pentru reinnoirile de la finele anului, MUNICH Re mizeaza pe o mentinere a acestora la un nivel constant, minimizand, in acelasi timp, influenta noilor capitaluri. "Suntem ingrijorati si abordam cu seriozitate aceasta situatie, in special acum, cand capacitatea suplimentara submineaza nivelul curent al tarifelor. Insa impactul general este deocamdata neglijabil si situatia nu ar trebui exagerata", a explicat Torsten JEWORREK.
La polul opus, companiile de asigurari isi cresc nivelul de retentie a riscurilor. Grupurile internationale, mai ales, isi centralizeaza plasarea de riscuri sau le reasigura in interior. De aceea, reasiguratorii vor fi fortati sa intre direct pe aceasta piata, daca nu sunt deja prezenti acolo (n. red., MUNICH Re si ERGO).
De asemenea, reasiguratorii vor fi nevoiti sa inoveze propriile instrumente paralele de investitii precum sidecar-uri sau Cat Bond-uri, astfel incat sa atraga ei cele 100 mld. USD.
O varianta este o dezvoltare mai accentuata pe pietele emergente din America Latina si Asia.
Sentimentul predominant este totusi ca se vor naste alte oportunitati pentru reasiguratori, precum parteneriatele public-privat, investitii in nanotehnologie, energie sau in industria aerospatiala.
Intre timp, in 2013 a revenit "apetitul pentru cumparaturi"
Din cauza capitalurilor alternative, din dorinta de consolidare sau, poate, pentru a profita de vreo "super oferta", cei din industria de profil si-au reintors privirea catre oportunitati de achizitii, dupa o perioada de concentrare pe cresterea organica. Astfel, valoarea totala a fuziunilor si achizitiilor in primele sapte luni din 2013 a ajuns la 11 mld. USD, in crestere cu aproape 60% fata de aceeasi perioada a anului trecut (6,9 mld. USD, conform companiei de consultanta Capital IQ).
Potrivit unei estimari a AON Benfield, pe termen scurt, companiile si brokerii din piata de profil vor recurge la achizitii punctuale, vizand in special divizii de specialitate sau echipe de underwriting. Pe termen mediu si lung insa, vor reveni in forta achizitiile clasice, de anvergura, cand marii jucatori isi vor consolida afacerile globale cumparand companii locale, mai ales pe pietele emergente.