

 CSSPP a inaintat Ministerului Finantelor Publice, la inceputul lunii februarie, o propunere de amendament vizand "modificarea si completarea tratamentului fiscal aplicat contributiilor la fondurile de pensii facultative", astfel incat aceste contributii sa fie deductibile total, in limitele stabilite prin lege. Adoptarea acestui amendament ar incadra regimul fiscal aplicat contributiilor la Pilonul III in standardele europene, stimuland totodata economisirea pentru pensie. Studiul de impact realizat de CSSPP arata ca impactul bugetar ar fi cu totul neinsemnat, de numai 0,00672% din bugetul total al asigurarilor sociale.
Anul 2010 a adus o largire a facilitatilor fiscale aplicate contributiilor la Pilonul III de pensii private facultative. Astfel, deductibilitatii fiscale de 800 euro/an (400 euro/an pentru angajat si 400 euro/an pentru angajator) i s-a adaugat deducerea contributiilor, in aceleasi limite, din baza de calcul al contributiilor la bugetul public de pensii. Totusi, contributiile la Pilonul III nu sunt inca total deductibile, cata vreme ele mai sunt inca incluse in baza de calcul al taxelor sociale platite pentru asigurari de sanatate, somaj si Fondul de garantare pentru plata creantelor salariale.
In nota de fundamentare elaborata de CSSPP se arata ca majoritatea statelor membre UE au adoptat, in acord cu recomandarile Comisiei Europene, "un sistem de impozitare amanat", in care contributiile sunt deductibile fiscal, atat la angajator, cat si la angajat, rezultatele din investitii ale fondurilor de pensii sunt, de regula, scutite de impozitare, iar beneficiile (pensiile in plata) se impoziteaza. "In Romania, prin sistemul fiscal actual, contributia platita la fondurile de pensii private facultative este supusa unei duble impozitari, ceea ce contravine principiului echitatii fiscale si principiului unicitatii impozitarii", se mentioneaza in documentul CSSPP.
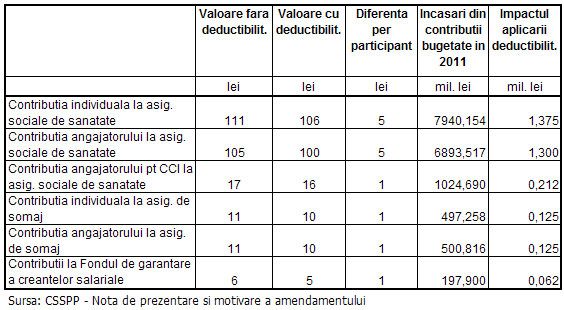
In plus, eliminarea acestei anomalii s-ar putea realiza cu costuri foarte reduse. Prin urmare, considerand ipoteza unui castig salarial mediu brut de 2.022 lei (conform fundamentarii BASS 2011) si un numar de circa 250.000 participanti la Pilonul III, calculele arata astfel: