

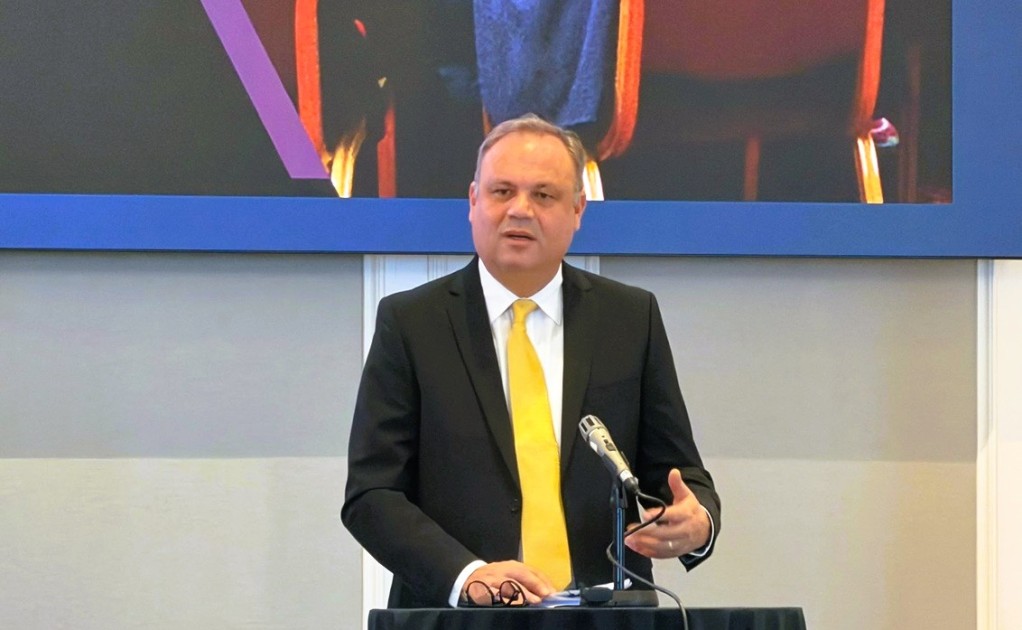
Piata financiara si de asigurari a depasit modelul traditional, liniar, dintre furnizor si client, transformandu-se intr-un ecosistem complex in care parteneriatele cu jucatori din afara sectorului financiar – in special din zona tehnologica – devin esentiale, a declarat, joi, Vicepresedintele Autoritatii de Supraveghere Financiara (ASF), Sorin MITITELU.
In cadrul celei de-a XII-a editii a Conferintei Internationale ISF 2026 „Pietele Financiare 2030 - Investitii, tehnologie si competente pentru o noua economie”, Sorin MITITELU a prezentat cinci modele de afaceri bazate pe tehnologie si date care remodeleaza industria, dar a avertizat si asupra costului acestor evolutii: riscurile cibernetice, pe care le-a comparat, ca impact, cu catastrofele naturale.
De la relatia liniara la ecosistemul financiar
Sorin MITITELU a aratat ca, daca in trecut un contract de asigurare implica doar compania de asigurari, intermediarul, reasiguratorul si clientul (sub supravegherea reglementatorului), astazi structura pietei s-a schimbat fundamental.
„Daca ne uitam astazi ceva mai atent, poza arata altfel. Avem de-a face cel mai des acum cu un ecosistem. Mai multe companii, mai multe parti implicate si multe dintre cele venite nou pe acest domeniu nu sunt din domeniul financiar”, a explicat Vicepresedintele ASF.
Acesta a subliniat ca, in acest nou context, datele devin elementul central al pietei: „In viitor, odata cu o digitalizare si mai cuprinzatoare si mai complexa, datele vor fi pana la urma esentiale, nu doar in a rezolva niste probleme, ci si in modul cum se va imparti si cum va arata monetizata in ceea ce numim un castig financiar sau un profit”.
5 modele care schimba piata si muta datele la parteneri
Vicepresedintele ASF a trecut in revista cinci modele de produse si procese aflate la granita dintre tehnologie si administrarea riscului, aratand ca, in majoritatea cazurilor, asiguratorul nu mai detine controlul exclusiv asupra datelor sau asupra relatiei directe cu clientul:
- Asigurarile integrate (embedded finance / embedded insurance): Includerea politelor in ofertele altor furnizori (rezervari de cazare, inchirieri auto, produse bancare). „Asiguratorul, in cazul acesta, va avea contact cu clientul doar in momentul daunei. Nu la vanzare, nu la ofertare si nu la administrarea politei pe parcursul desfasurarii. Nici macar la plata primei. Practic, contactul principal se afla la partener – ca este banca, ca este retailer, ca este o platforma online de vanzari”, a punctat MITITELU, adaugand ca acest model va deveni semnificativ in portofoliile asiguratorilor la orizontul anului 2030.
- Instrumente digitale pentru subscriere si daune: Utilizarea imaginilor, filmarilor, geolocatiei sau procesarii automate a documentelor. „Nu asiguratorul cunoaste care sunt algoritmii din spate, care sunt metodele, solutiile tehnice folosite. Practic el trebuie sa se bazeze pe acel furnizor de tehnologie. Este deja un fel de dependenta fata de un asemenea furnizor”, a explicat el.
- Asigurarile pentru riscul de atac cibernetic: Un produs care nu poate fi gestionat fara parteneri tehnologici capabili sa asigure monitorizarea preventiva si interventia imediata dupa un incident. „Si cine poate sa faca lucrul acesta? In niciun caz un asigurator. De aceea este nevoie de tehnologie, de instrumente, oameni pregatiti, de infrastructura”, a aratat oficialul.
- Asigurarile parametrice: Produse bazate pe date externe, precum observatiile geospatiale, care depind dinamic de furnizorii de tehnologie atat in faza de dezvoltare, cat si la administrarea daunelor.
- Produsele bazate pe comportament (Internet of Things): Polite ajustate in functie de datele transmise de masini, sistemele din locuinte sau dispozitivele care monitorizeaza starea de sanatate. Dand exemplul masinilor Tesla, unde asigurarea este bazata pe modul de condus, MITITELU a intrebat retoric: „Datele vin direct din masina, de la masina. Oare cine are mai multe date? Asiguratorul sau constructorul masinii, in cazul nostru Tesla, (...) evident nu asiguratorul”.
Provocarea supravegherii si noua regula a competitiei
Aceasta transformare ridica provocari directe si pentru autoritatile de supraveghere, intrucat multi dintre noii actori nu provin din sectorul financiar, iar supravegherea serviciilor externalizate nu mai este suficienta.
„Nicio institutie de reglementare si supraveghere nu va putea sa inglobeze in structura echipe pentru toate aceste specializari. De aceea si ca institutie am nevoie de parteneriat”, a declarat Sorin MITITELU.
In viziunea sa, capacitatea de colaborare va deveni principalul criteriu de diferentiere in piata: „In era digitala, furnizorii de servicii financiare vor trebui sa incheie si sa gestioneze si sa administreze in mod corespunzator tot mai multe parteneriate. Competitia intre asiguratori, banci si alte institutii financiare nu va fi doar in modul cum gestioneaza riscul, ci cat de buni parteneri pot fi”.
Riscul cibernetic, comparat cu o catastrofa naturala
In incheiere, Vicepresedintele ASF a atras atentia ca avantajele digitalizarii vin la pachet cu vulnerabilitati majore privind siguranta cibernetica si rezilienta operationala.
„Riscul de siguranta cibernetica are un comportament si un impact asemanator cu riscul de catastrofa naturala. (...) Ne aducem aminte de un eveniment in lumea financiara, o mare banca, fara sa-i dau numele, a aruncat in mediul digital vreo 15 milioane de fisiere. Ei bine, cu un asemenea impact chiar putem spune ca este un eveniment catastrofal de ambele parti. Deci tehnologia vine cu acest cost reprezentat de riscul de siguranta cibernetica si tot ce are impact pe rezilienta operationala. Ele trebuie iarasi administrate in parteneriat, alegandu-si bine partenerii si colaborand bine cu ei”, a conchis Sorin MITITELU.