


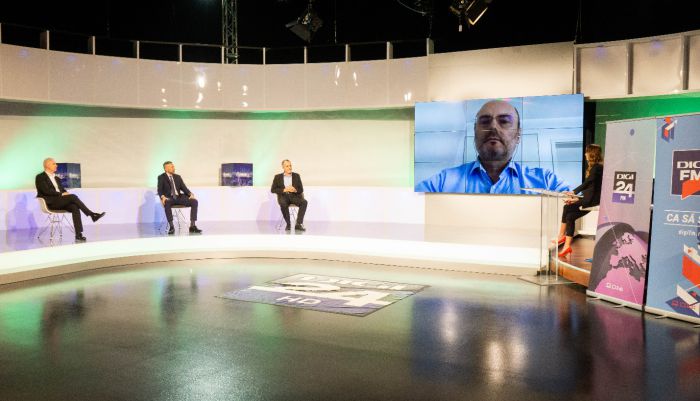
O noua dezbatere organizata de UNSAR are ca tema provocarile pe care le intampina liderii unor importante companii de asigurari reprezentate in Board-ul Uniunii in procesul de a raspunde nevoilor consumatorilor. Vedeti principalele declaratii!
UNSAR - Uniunea Nationala a Societatilor de Asigurare si Reasigurare din Romania a lansat un nou proiect de informare, derulat sub egida "CATRE O ROMANIE ASIGURATA". Astfel, pe parcursul a trei emisiuni dedicate, realizate in studiourile Digi24, cu oamenii din asigurari si cu alti actori relevanti din viata publica, se identifica solutii si se evidentiaza noi perspective in domeniul gestionarii riscurilor.
DEZBATERE: PERSPECTIVA PIETEI LOCALE
Cea de a doua dezbatere, in format video online, poate fi urmarita aici:
A doua dintre aceste dezbateri ii are ca invitati pe Adrian MARIN, Presedinte UNSAR, Mihai TECAU, Membru al Boardului UNSAR, Marian BACHES, Membru al Boardului UNSAR, Aurel BADEA, Membru al Boardului UNSAR, Paul SWOBODA, Membru al Boardului UNSAR.
Dupa ce in prima dezbatere s-a discutat despre perspectiva europeana si alinierea pietei locale la contextul european, aceasta a doua sesiune are ca tema provocarile pe care le intampina liderii unor importante companii de asigurari reprezentate in Board-ul UNSAR in procesul de a raspunde nevoilor consumatorilor.
Gasiti mai jos cateva dintre principalele declaratii din aceasta emisiune:
Adrian MARIN, Presedinte UNSAR:
- S-au facut pasi mari spre digitalizare. La nivelul pietei, cresterea estimata pentru finalul acestui an de catre ASF - Autoritatea de Supraveghere Financiara este una semnificativa, de 20%. Credem ca din, acest punct de vedere, piata a trecut cu bine peste aceasta perioada. Din punct de vedere a gestionarii pandemiei fiecare companie a luat masuri necesare atat in interior, pentru protectia angajatilor, cat si in a interactiona cu clientii intr-un alt mod.
- 74% din piata de asigurari generale reprezinta asigurari auto. Speram sa mergem in viitor spre alte dimensiuni si sa aratam publicului larg necesitatea asigurarilor facultative. Daca acest segment de asigurari auto este neprofitabil este foarte greu sa acoperi anumite pierderi, ca si companie.
- In 2020, oficial, au fost 17 accidente grave pe zi soldate cu moarte si/sau ranire a unor persoane - toate acestea au un pret, si trebuie sa ajustam partea aceasta pentru a diminua eventualele neplaceri privind pretul.
- Increderea in asigurari trebuie recastigata. Intr-adevar avem o problema, la nivel de piata, cu acest faliment (CITY Insurance - n.red.), dar daca ma uit, eu de exemplu fac parte dintr-o companie care in Romania a venit in 1835.
- Asiguratorii platesc zilnic despagubiri de 3,5 milioane EUR. Suntem un ecosistem.
Mihai TECAU, Membru al Boardului UNSAR:
- Pandemia a reprezentat un exercitiu de forta pentru industria de asigurari, pentru a putea sa oferim clientilor aceleasi servicii online, de la distanta.
- Noi suntem in slujba clientului, iar serviciile noastre au si o parte emotionala foarte importanta. Trebuie sa crestem increderea pe care clientii o au in noi.
- Nu e prima data cand se vorbeste despre plafonarea tarifelor de prima RCA. Parerea mea este ca si atunci s-a rupt aceasta dezvoltare libera a pretului in zona de RCA si nu cred ca s-a facut un pas foarte calculat sau foarte bine fundamentat. Piata se regleaza prin propriile mecanisme. O repetare a acestui fenomen ar fi o egalizare intre societatile de asigurari, ceea ce ar duce din nou la o scadere de incredere greu de gestionat.
- As recomanda clientilor ca, in primul rand, sa se uite la capacitatea financiara a unei companii de asigurari si la puterea acesteia de a plati daune, sa ceara de la cel care o promoveaza foarte multe informatii despre societatea respectiva - reclamatii, cum platesc daune, cu cine colaboreaza, cum sunt priviti etc. Cred ca sunt lucruri foarte simple. Cel care vinde polita trebuie sa fie bine pregatit sa raspunda la toate aceste intrebari.
Aurel BADEA, Membru al Boardului UNSAR:
- Pandemia a adus mai multa incertitudine pentru clienti. Iar noi, asiguratorii, cu asta ne ocupam, cu administrarea incertitudinii pentru clientii nostri. Am reusit sa le oferim solutiile de care au nevoie, iar comportamentul de consum s-a schimbat, a fost nevoie de o adaptare rapida in pandemie. A trebuit sa ne reinventam in aceasta perioada.
- Produsul cu probleme de ani de zile este asigurarea obligatorie RCA. Din partea consumatorilor, pornind de la RCA, am avut un efect de contagiune la nivel de incredere pentru celelalte tipuri de servicii. Desi, daca ne uitam la datele publice comunicate de ASF, numarul de reclamatii este foarte mic pentru toate celelalte produse.
- Propunerea (referitor la proiectul de lege privind plafonarea tarifelor RCA - n. red.) aduce pe masa decidentilor solutii care au cauzat problema actuala si dialogul este extrem de important. Noi, UNSAR, punem pe masa studii de impact si estimari cu privire la ce s-ar intampla daca am merge in aceeasi directie in care s-a mers in perioada anterioara, directie care a dus la situatia de criza actuala. E important sa invatam din lectiile trecutului. Vom fi in continuare un partener de discutie in relatia cu autoritatile, venind cu argumente.
- UNSAR a inceput, alaturi de Membrii sai, sa lucreze de cativa ani pentru a acoperi deficitul de educatie financiara. Exista disponibilitate din partea noastra pentru a acoperi acest deficit. Educatia financiara nu poate sa aduca decat efecte pozitive. Comunicand, putem aduce mai multa transparenta in randul consumatorilor si sa iesim din zona de RCA, o eticheta care nu este buna. Sunt multe initiative pe acest palier, si se vede cum se dezvolta piata.
Marian BACHES, Membru al Boardului UNSAR:
- Exista o disponibilitate si un efort permanent la nivelul industriei de a oferi servicii de calitate, de a veni in intampinarea nevoilor clientilor si cred ca, incet-incet, lucrurile vor intra intr-un fagas mai normal, in care sa evitam situatia de genul celei pe care tocmai am experimentat-o, in care un asigurator important din piata a ajuns in imposibilitatea de a-si mai respecta obligatiile (falimentul CITY Insurance - n. red.).
- Avem nevoie si de sprijinul consumatorilor - o forma de responsabilizare. Pretul este important, dar daca el este singurul criteriu care ne impinge in a alege un asigurator sau altul si nu calitatea pe care o ofera, atunci lucrurile sunt dificil de gestionat. Unul din rolurile consumatorilor este de a-i penaliza pe cei care nu ofera servicii de calitate prin evitarea produselor acestora. Pe segmentul RCA nu se intampla intotdeauna asa. Nici noi nu am facut suficient pentru a sublinia ca aceasta polita nu se refera doar la terti - este raspunderea noastra morala si materiala pentru a repara prejudiciul.
- Plafonarea (proiectul de lege privind plafonarea tarifelor RCA - n. red.) creeaza dezechilibre - asigurarile fuctioneaza in baza unor calcule de probabilitati si a unor estimari de costuri. Cand vii si plafonezi partea de venituri, dar partea de cheltuieli este cu totul libera, asa cum e si normal, dintr-o data aceasta balanta devine foarte greu de tinut in zona de pozitivitate.
- E usor sa spui ca asigurarile de sanatate nu sunt pentru acum si ca, atunci cand voi fi batran si bolnav o sa-mi fac atunci o astfel de polita, pentru ca eu trebuie sa castig ceva. Exista mentalitatea aceasta, ca daca am platit o prima eu trebuie sa-mi scot banii pe prima aia. Nu e chiar asa. Lucrurile trebuie privite din alta perspectiva si trebuie sa intelegem ca suntem prea saraci ca sa ne tinem unele riscuri in buzunarul propriu.
Paul SWOBODA, Membru al Boardului UNSAR:
- La asigurari de viata avem o crestere, dar asta nu rezolva problema deficitului de protectie, caci populatia ramane vulnerabila in fata riscurilor - in cazul unui deces, al unei imbolnaviri, a unui accident, multe familii s-ar confrunta cu o reducere a nivelului de trai. Pandemia nu a dus la o scadere semnificativa a acestui deficit. Mai mult, deficitul de protectie calculat printr-un raport realizat de un grup de experti independenti pentru UNSAR a crescut in fata acestor riscuri si se situeaza la 123 miliarde EUR, potrivit celor mai recente date.
- Romanii poate au devenit mai interesati de subiectul asigurarilor de viata, iar companiile de asigurare au fost aproape de oameni in toata aceasta perioada de pandemie. Ca urmare a imbolnavirii cu Sars-Cov-2, inclusiv a deceselor cauzate, au fost platite indemnizatii undeva la 9,3 milioane EUR in baza politelor de viata si sanatate.
- Majoritatea companiilor de asigurari si-au adaptat activitatea, si-a largit sfera de acoperire cu riscurile generate de COVID-19, asta chiar daca exista principiul international potrivit caruia riscurile generate de o pandemie reprezentau excluderi.
CITITI PE ACEEASI TEMA:
• VIDEO: UNSAR - Opinia autoritatilor europene si locale referitor la evenimentele din industria de asigurari