


"Economiile tarilor lumii au trecut in ultimii ani printr-o situatie dificila si complicata, marcata de materializarea de noi riscuri la nivel global care au afectat dezvoltarea economica si au declansat transformari cu efecte pe termen lung ce vor continua sa reprezinte o provocare pentru conduita politicilor economice si pe parcursul anului viitor.
Este asadar rezonabil sa presupunem ca numeroasele crize suprapuse care au influentat evolutia economica in anul 2022, vor contura cel mai probabil si perspectiva economica a noului an, insa in forme si manifestari noi. Iesirea din iarna in emisfera nordica (care gazduieste circa 87% din populatia planetei) ne va gasi intr-un moment al alegerilor decisive privind adaptarea la noile conditii economice generate de efectele acestor crize. De aceea, trebuie sa continuam analiza modului in care putem aduce ajustari mediului economic si institutional la nivel global pentru a optimiza procesul de adaptare si transformare si a reduce impactul negativ asupra economiei si societatii.
Avem in acest sens, doua alternative, prima ar fi sa ne adresam tintit problemelor pe care le constientizam in momentul de fata, pe termen scurt si mediu in functie de dimensiunea riscurilor induse; a doua abordare este sa facem mai mult de atat si sa incercam sa crestem rezilienta sistemelor, inclusiv in fata unor riscuri care nu s-au materializat inca, dar care sunt posibile intr-un orizont de timp mediu sau lung.
Daca privim tabloul imediat observam ca in acest moment criza energetica, conflictul din Ucraina, intarzierile si problemele aparute in lanturile de aprovizionare, inflatia, pandemia COVID-19 traseaza contururile unui nou an care va incepe sub auspiciile incertitudinii. Efectele pandemiei COVID-19 par sa se estompeze, cel putin in Europa si SUA, dar exista in continuare un impact care se manifesta prin limitari ale ofertei pentru multe categorii de bunuri, si, in acelasi timp, nu poate fi ignorata perspectiva presiunii asupra sistemului sanitar, cu precadere in prima parte a anului, cat va mai continua sezonul rece, chiar si in mod obisnuit marcat de focare epidemice sezoniere.
Criza energetica este in plina desfasurare, iar impactul conflictului din Ucraina a relevat vulnerabilitatile majore ale Europei, in special dependenta de gazul rusesc, si a determinat intrarea intr-o noua paradigma, a necesitatii gasirii de solutii alternative, cu precadere din zona energiei regenerabile, dar si in sensul cresterii eficientei si al asigurarii securitatii energetice a statelor.
Dincolo de impactul pe zona energiei, conflictul din Ucraina (al carui final nu pare previzibil pentru moment) a accentuat disfunctionalitati deja existente in lanturile de productie si distributie, a generat noi dificultati privind aprovizionarea in special pentru produse agro-alimentare, a potentat presiunile inflationiste si a contribuit semnificativ la cresterea sentimentului de nesiguranta pentru consumatori si investitori.
Crizele recente se suprapun provocarilor sistemice care existau si inaintea pandemiei COVID-19, dar care au fost eclipsate de aceasta si de conflictul din Ucraina, si anume, schimbarea climatica si imbatranirea populatiei in tarile dezvoltate, ambele fiind vulnerabilitati cu efecte negative profunde si fara solutii eficiente rapide.
Analizand redresarea economica din 2021, concluzionam ca a fost fragila si inegala, desi au existat ample programe de sprijin la nivel national si international. In 2022, economia globala a fost marcata de o incetinire, iar perspectiva anului 2023 este de reducere la 2,7% (conform estimarilor FMI - World Economic Outlook, octombrie 2022), reprezentand practic cea mai firava crestere a ultimelor doua decenii. Perspectivele privind inflatia sunt mai optimiste insa, marcand o scadere de la 8,8% in 2022 la 6,5% in 2023 (conform raportului mentionat).
In zona euro, din cauza impactului crizei energetice asupra preturilor si a consumului, numerosi economisti se asteapta la o usoara contractare a economiei in anul urmator si la continuarea actiunilor pentru reducerea inflatiei, care va ramane si in 2023 peste tinta Bancii Centrale Europene de 2%. In acelasi timp, este de remarcat nivelul scazut al ratei somajului, la un minim record de 6,6% (conform estimarilor bancii de investitii Morgan Stanley publicate in luna noiembrie 2022).
Anul 2022 a marcat, de asemenea, sfarsitul unei perioade relativ lungi a "banilor ieftini" in contextul unui nivel redus al inflatiei in economiile dezvoltate si implicit al unor politici monetare acomodative in anii anteriori. Atat Banca Centrala Europeana, cat si Rezerva Federala SUA s-au inscris in ultima parte a anului curent intr-un ciclu accelerat de crestere a ratelor de referinta ale dobanzii. In SUA, ciclul actual de majorare a dobanzii cheie este pana la momentul actual al doilea cel mai accelerat din istorie (Figura 1), dupa cel care a debutat in august 1980, in timpul mandatului presedintelui FED Paul Volcker.
| Figura 1: Viteza si amplitudinea ciclurilor de crestere a ratei dobanzii de referinta in SUA |
|
Sursa: Refinitiv Datastream / Fathom Consulting |
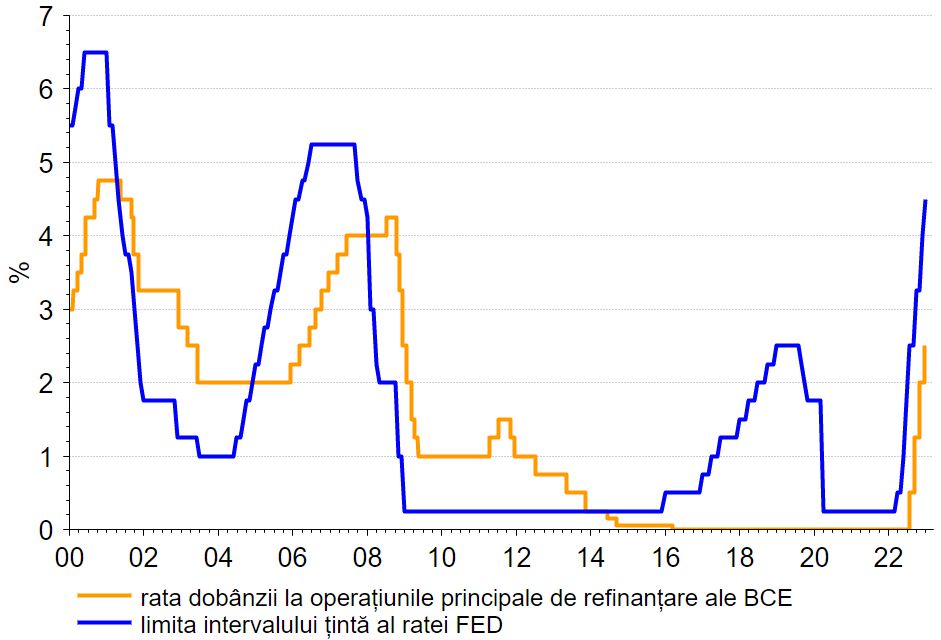
Recentele majorari ale ratelor dobanzilor de politica monetara decise in luna decembrie de catre BCE si FED au condus la pozitionarea acestora la cele mai ridicate niveluri din anii 2008-2009 si pana in prezent (Figura 2). Avand in vedere pozitiile oficiale exprimate, este previzibil ca in prima parte a anului viitor costul finantarii in cele doua importante monede de circulatiei internationala sa continue sa creasca, ceea ce va contribui la reducerea si mai accentuata a caracterului acomodativ al conditiilor monetare la nivel global, cu efecte restrictive asupra cresterii economice. Exista asteptari privind contractarea economiilor europene, in timp ce economiile emergente vor experimenta o recuperare modesta; in acelasi timp, prognozele pentru evolutia economica a Asiei sunt mai optimiste.
| Figura 2: Evolutia ratelor de referinta ale dobanzii in zone euro si in SUA |
|
| Sursa: Refinitiv Datastream |
Avand in vedere asocierea dintre dinamica inflatiei (in continuare de amploare ridicata) si nivelul somajului (preponderent redus in prezent in majoritatea economiilor), in noul an eforturile se vor concentra concomitent pe temperarea semnificativa a avansului preturilor si pe evitarea unei recesiuni pentru a diminua efectele negative ale reducerii dinamicii economice asupra locurilor de munca.
Pe plan fiscal, dat fiind contextul actual si perspectivele privind costurile energiei, prioritatea guvernelor, asa cum este si firesc, vor fi cetatenii vulnerabili, asadar putem anticipa continuarea masurilor de sprijin, cel putin pentru viitorul previzibil. Totusi, pentru ca spatiul fiscal este limitat, iar in unele economii nevoia de consolidare fiscala devine tot mai presanta, masurile de sprijin vor trebui sa devina prioritar orientate catre segmentele cele mai vulnerabile ale populatiei si catre sectoarele strategice de activitate.
De asemenea, cheltuielile publice de investitiile vor trebui canalizate catre dezvoltarea si modernizarea infrastructurii, ceea ce ar ajuta deopotriva la sporirea eficientei economice si dezvoltarea multor ramuri de activitate in sectorul privat, la nivelul intregii tari, dar si la progresul catre importantele obiective privind diminuarea efectelor crizei climatice si a celei privind resursele energetice. Presiunea in crestere exercitata de efectele acestor doua crize nu va lasa loc pentru ezitari. Toate mesajele si concluziile exprimate in urma COP27 care s-a desfasurat in noiembrie 2022 au capatat accentul unui ultimatum privind actiunile necesare in domeniul crizei climatice.
Riscurile climatice sunt dublate de cele geopolitice, fragilitatea echilibrului fiind devoalata de conflictul din Ucraina, dar si de perspectiva deloc linistitoare privind evolutiile din alte zone, cum este Taiwan, de exemplu.
Vedem asadar ca este putin probabila o calmare a incordarilor geopolitice in viitorul apropiat, ele fiind prezente in diferite forme si manifestari nu doar in zona Rusia-Ucraina ci si in Orientul Mijlociu, largi portiuni din Asia si America de Sud.
In aceasta conjunctura, este greu de crezut ca este posibila o revenire la o situatie facila din perspectiva schimburilor economice internationale si la stabilitatea lanturilor lungi de valoare in circuitele de aprovizionare si productie de bunuri. Din acest motiv, este rezonabil sa presupunem ca presiunile asupra preturilor de productie si a preturilor finale vor ramane ridicate pentru o perioada de timp, sincopele pe partea ofertei se vor mentine, iar importanta investitiilor private si publice pentru crearea/facilitarea de alternative locale si regionale va deveni tot mai evidenta.
Ecuatia este insa cu atat mai complicata cu cat pentru stimularea acestor investitii costul finantarii/capitalului este foarte important, dar acesta nu va scadea atat timp cat inflatia la nivel global se mentine ridicata, iar la randul sau inflatia, chiar daca se va mai diminua, este dificil sa revina la nivelurile foarte scazute de dinaintea actualelor crize suprapuse, pana cand cauzele structurale care determina sincopele pe partea ofertei nu sunt inlaturate.
Ne aflam asadar, din pacate, intr-un cerc vicios care poate fi rupt doar prin solutii inovative coroborate cu mult echilibru si cumpatare in alocarea resurselor limitate disponibile in prezent si cu gestionarea prudenta si eficienta a spatiului de manevra existent pentru politicile fiscale si monetare.
Din punct de vedere strategic, cateva posibile solutiile pentru viitor s-ar putea grupa pe cinci directii importante:
- Stimularea investitiilor. In acest moment exista o mare nevoie de investitii ce decurge din necesitatea transformarii modelului de producere si utilizare a energiei. Avand in vedere nivelul ridicat al preturilor pe intreg lantul de productie si distributie, exista potential pentru ca aceste investitii sa genereze randamente semnificative pe termen lung, deci ele reprezinta o oportunitate pentru capitalurile financiare private, chiar si intr-o astfel de perioade de dobanzi ridicate. Pentru canalizarea lor este insa nevoie de o cat mai mare accesibilitate si simplitate a cadrului administrativ si de reglementare, ceea ce sunt convins ca este posibil de realizat fara a afecta in niciun fel echitatea, rigoarea fiscala si egalitatea de sanse (level playing field). Acestea pot propulsa o crestere economica mai eficienta, mai curata si favorabila incluziunii si pot crea oportunitati suplimentare in sectorul privat, impreuna cu multe alte beneficii colaterale semnificative.
- Stimularea procesului de cercetare/inovare si adaptare a sistemelor. O mare parte din schimbarile structurale fundamentale necesare consta in transformarea sistemelor cheie de organizare a productiei, transporturilor, comunicatiilor etc. Suntem in pragul unor noi modificari privind functionarea oraselor si dezvoltarea acestora. Apar obiective noi privind cresterea calitatii vietii in cadrul comunitatilor urbane, reducerea poluarii si dezvoltarea unei economii circulare. Sa nu uitam ca inclusiv pe piata muncii, efectele pandemiei au adus schimbari profunde, structurale, ale caror evolutii sunt probabil doar la inceput. Inca nu stim cum acestea ar putea influenta productivitatea viitoare, calitatea rezultatelor muncii, raporturile sociale in ansamblu. Este insa sigur ca toate cele mentionate necesita combinatii de schimbare institutionala, standarde si reglementari, design si politici adecvate. Alocarea in mod sistematic, pe termen lung, de resurse mai ample pentru activitatile de cercetare si inovare ne vor conduce catre solutiile si tehnologiile care sa ne permita adaptarea la dificultatile cu care ne confruntam in prezent. De aceea, similar punctului de mai sus, avem nevoie de flexibilizarea mecanismelor administrative si de adaptarea cadrului legislativ in vederea facilitarii, stimularii si protejarii activitatilor de cercetare/inovare. Cursa pentru tehnologie este in prezent cel putin la egalitate cu cea pentru resurse naturale, efectele pentru dezvoltarea economica fiind la fel de importante.
- Continuarea programelor si mecanismelor de finantare la nivel global si regional destinate consolidarii rezistentei economiilor locale, cresterii coeziunii si convergentei si combaterii inegalitatilor. Agravarea din ultima perioada a frictiunilor geo-politice concomitent cu cresterea tensiunilor sociale sunt in importanta masura determinate de accentuarea inegalitatilor, atat la nivel inter-statal, cat si in structura societatii. Sunt numerosi factori care au contribuit la aceasta deteriorare a relatiilor si crestere a nemultumirilor la toate nivelurile, intre care factorii economici si financiari joaca un rol important. In cazul acestora, o reaccentuare a politicilor globale de coeziune si convergenta economica si financiara ar fi benefica pentru toti cei implicati, din multiple perspective. Rolul programelor si mecanismelor multilaterale de finantare este unul semnificativ, de aceea ele trebuie continuate si dezvoltate. In timp ce multe economii avansate au spatiu fiscal sau capacitate de imprumut, tarile cu economie emergenta si cele sarace au intrat in cele mai recente crize cu datorii mari si resurse limitate. Mobilizarea resurselor interne va trebui sa contribuie la finantarea incrementala. Dar colaborarea financiara internationala va fi critica.
- Imbunatatirea modalitatilor de finantare al afacerilor. Economiile multor state tind sa devina dominate excesiv de largi conglomerate cu prezenta internationala care au capacitatea sa se plaseze intr-o pozitie favorabila din perspectiva fiscala si de reglementare castigand tot mai multa cota de piata in detrimentul afacerilor locale. Dar experienta a aratat ca pentru bunastarea sociala precum si pentru stabilitatea economica si financiara, rolul intreprinderilor mici si mijlocii este cel putin la fel de important ca cel al marilor corporatii internationale. De aceea trebuie gasite mijloace concurentiale, echitabile si compatibile cu mecanismele pietei libere de stopare a declinului afacerilor locale si de readucere a acestora pe locul de prim plan pe care il merita. Din aceasta perspectiva, accesul la finantare in conditii competitive este crucial. Facilitarea accesului la recentele mecanisme noi de finantare create la nivel international, precum finantarea participativa (crowdfunding), constituie o oportunitate din acest punct de vedere. La acestea trebuie sa se adauge un rol mai important al tuturor segmentelor pietei de capital, mai ales al acelora destinate companiilor de talie medie, debutante sau proiectelor de afaceri.
- Transformarea digitala. Se estimeaza ca investitiile globale in transformarea digitala vor creste cu o rata compusa de 17,1% pe an, potrivit International Data Corporation, atingand 2,3 trilioane de dolari pana in 2023. Cei mai mari jucatori in spatiul transformarii digitale vor continua sa fie Statele Unite, urmate de Europa si China, dar preocupant este ca proiectiile indica o probabilitate ridicata ca China sa depaseasca Europa din aceasta perspectiva pana la finele anului viitor. Inteligenta artificiala si aplicatiile bazate pe invatare automata (machine learning) vor juca un rol tot mai important in economie si ar putea revolutiona modul de organizare a productiei, a managementului stocurilor, a strategiilor de produs si de piata etc. Potrivit unui raport recent publicat de compania de consultanta si management Accenture, tehnologiile bazate pe inteligenta artificiala ar putea aduce cresteri de pana la 40% ale activitatilor productive pana in 2035. Transformarea digitala nu va implica doar un avans al tehnologiei, ci va avea implicatii semnificative asupra pietei muncii si societatii in ansamblu, deoarece cel mai important factor favorizant al transformarii digitale sunt oamenii.
O consecinta cu certitudine pozitiva a situatiei ultimilor ani este reprezentata de integrarea tehnologiei digitale in toate aspectele vietii sociale si de accelerarea digitalizarii in multe sectoare, cu impact asupra consumatorilor si a modelelor de afaceri, iar acest trend va continua sa se manifeste si in anul care incepe in curand. O serie de tendinte vor marca evolutia sistemului in viitor, iar pregatirea pentru a raspunde exigentelor este esentiala: putem estima o cerere mai crescuta pentru servicii financiare digitalizate, continuarea preocuparii pentru cresterea incluziunii financiare, accentuarea nevoilor de economisire si de protejare a economiilor, o mai mare adaptabilitate a serviciilor chiar pana la nivelul personalizarii in functie de nevoile consumatorilor individuali, modificari in relatia client-banca (prin intensificarea interactiunii online), o accentuare a preocuparii pentru satisfactia consumatorilor, concentrarea pe cresterea securitatii in utilizare.
Daca privim spre viitorul nu neaparat imediat, devine evident faptul ca incertitudinea si riscurile ridicate impun ca o exigenta flexibilitatea si adoptarea unei gandiri inovatoare (outside the box), fiind destul de clar ca realitatea pe care am cunoscut-o in perioada pre-pandemica nu mai poate fi recuperata. Noul an va debuta asadar sub semnul unei reasezari pornind de la cerinta adaptabilitatii si acceptand incertitudinea ca o constanta pe care trebuie sa o gestionam si de care trebuie sa tinem cont".