


Noul raport al Autoritatii de Supraveghere Financiara (ASF) privind tarifele de referinta RCA arata o crestere medie moderata a primelor pentru majoritatea soferilor. Bucurestiul ramane zona cu cele mai ridicate valori de referinta, in timp ce in restul tarii preturile continua sa fie mai temperate.
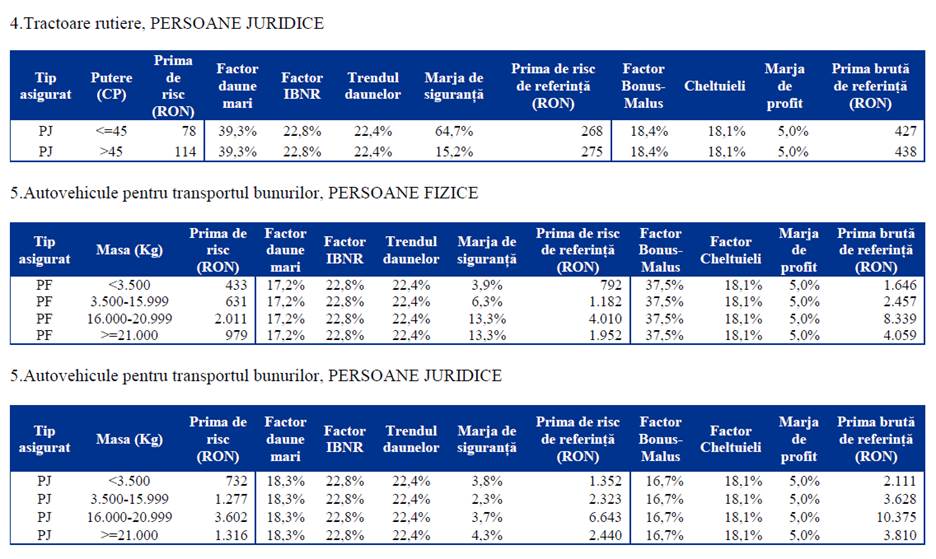
Pentru persoane fizice, tariful de referinta RCA a crescut in medie cu 5,4% pentru autoturisme si cu 5,2% pentru autovehiculele de transport bunuri, comparativ cu tariful de referinta publicat in luna decembrie 2024.
Pentru persoane juridice, majorarile au fost moderate: +3,5% pentru autoturisme si +3,2% pentru autovehiculele de transport bunuri.
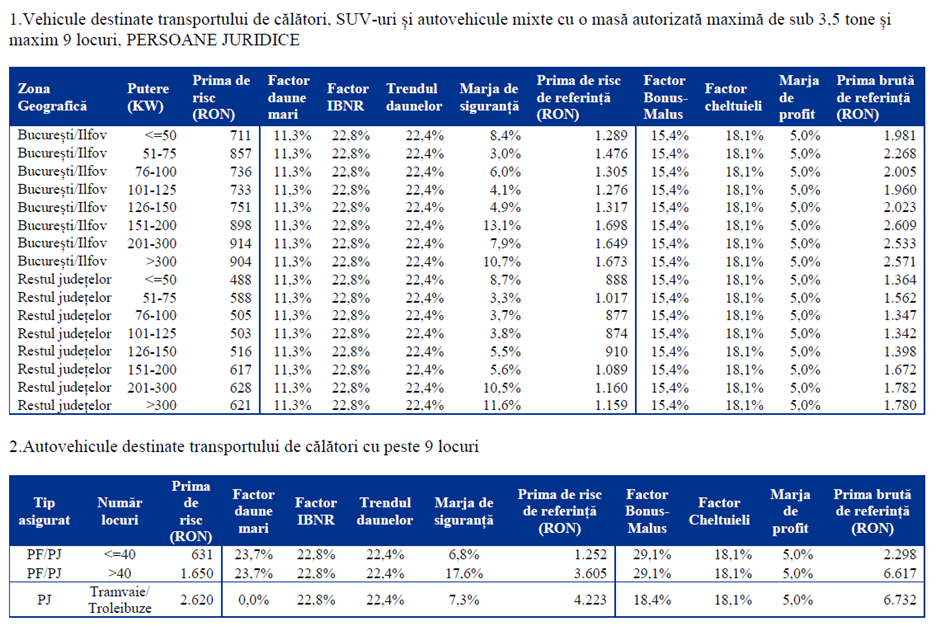
Analiza in evolutie pe categorii de risc evidentiaza si scaderi ale tarifului de referinta. De exemplu, pentru un sofer din Bucuresti-Ilfov, cu varsta intre 51 si 60 de ani si autoturism intre 151–200 kw, tariful a scazut cu 3,5%. Reduceri s-au inregistrat si pentru soferii sub 30 de ani, cu masini de peste 200 kw. In cazul autovehiculelor de transport persoane, cresterea a fost de doar 0,4%, practic o stagnare.
Gasiti AICI intregul Raport cu privire la determinarea tarifelor de referinta pentru asigurarea obligatorie de raspundere civila auto pentru prejudicii produse tertilor prin accidente de vehicule si tramvaie (RCA).
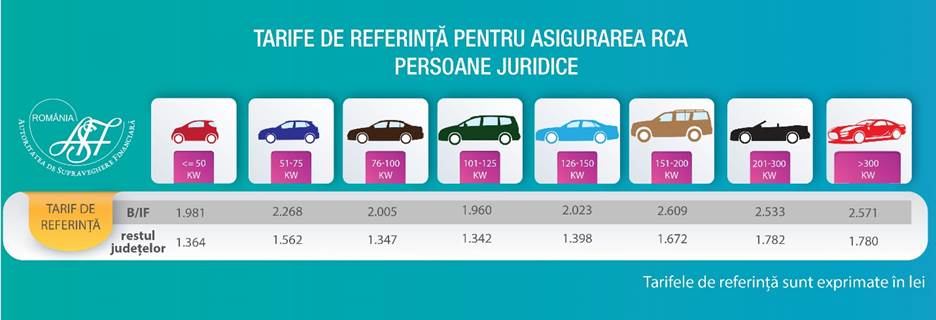
Segmentul persoanelor juridice beneficiaza in 2025 de o piata RCA mai echilibrata, cu tarife ajustate marginal si cu un nivel de risc mai predictibil. In timp ce persoanele fizice resimt fluctuatii mai mari in functie de varsta si zona, pentru companii se consolideaza o tendinta de stabilizare a costurilor de asigurare, ceea ce sprijina planificarea bugetara si controlul cheltuielilor cu flotele auto.
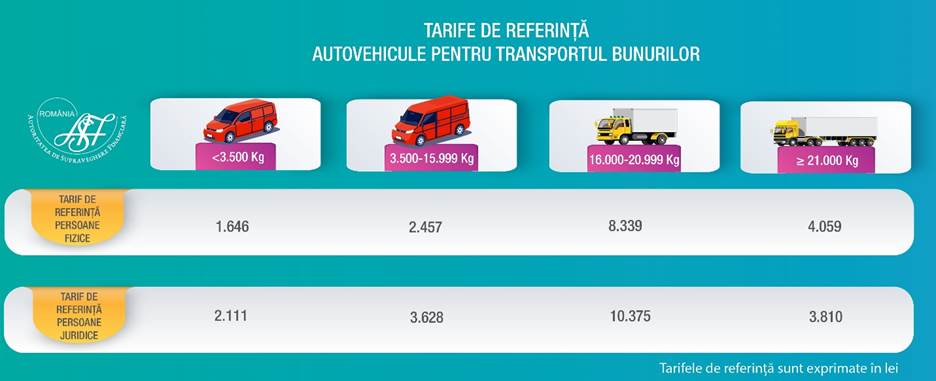
Datele din raportul ASF confirma o frecventa ridicata a daunelor la vehiculele de transport bunuri, cauzata de rulajul intens si utilizarea zilnica. Astfel ca tarifele au o crestere medie de peste 5% la persoanele fizice.
”Tarifele de referinta, care nu reprezinta tarife de piata, sunt calculate de o companie independenta ((Asocierea KPMG Advisory SRL si KPMG Audit SRL), pe baze statistice si actuariale. Pretul politelor RCA este stabilit exclusiv de asiguratori, in functie de propriile metodologii de calcul, daunalitate si politici comerciale”, explica oficialii ASF.
Conform acestora, tarifele de referinta nu sunt preturi de piata, au caracter orientativ si nu sunt stabilite de ASF; ele reprezinta un instrument statistic, menit sa ofere transparenta si sa ajute consumatorii si asiguratorii sa inteleaga evolutia costurilor reale din piata. Evolutiile moderate consemnate in raport arata ca piata RCA traverseaza o perioada de stabilitate, in care ajustarile sunt explicabile si gestionabile.
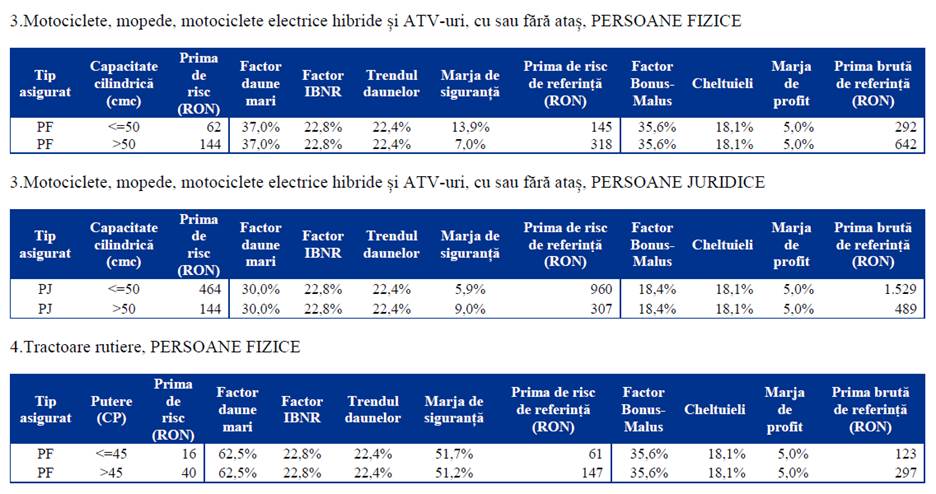
Tariful de referinta a fost calculat utilizand formula:
Prima bruta de referinta = PR x (1+M) x (1+IBNR) x (1+i) x (1+s) / ((1-Ch-P) x (1-BM))
unde:
- PR = dauna medie (Dm) x frecventa medie (Fm),
- M = factorul de crestere pentru daune mari,
- IBNR = factorul de incarcare IBNR,
- i = factorul privind inflatia daunelor,
- s = marja de siguranta,
- Ch = cheltuielile asiguratorului determinate la valoarea medie exprimate ca procent din prima bruta;
- P = marja de profit exprimata ca procent din prima bruta (fost stabilita la 5% din prima bruta de referinta);
- BM = incarcarea datorita aplicarii sistemului bonus-malus;
- Dm si Fm sunt factori raportati la ultimii 5 ani.
Pentru stabilirea tarifelor de referinta, compania a analizat date statistice agregate din ultimii cinci ani (1 ianuarie 2020 – 31 decembrie 2024). In esenta, metodologia folosita are in vedere doua aspecte: Cat de des se produc accidentele (frecventa daunelor) si Cat de mari sunt costurile acestora (severitatea daunelor), explica ASF.
Aceste date sunt procesate printr-un model matematic (Model Liniar Generalizat – GLM), care ia in calcul factori precum varsta asiguratului/utilizatorului, tipul vehiculului, puterea motorului, zona geografica. Apoi, pentru a reflecta realitatea economica, se iau in calcul si: inflatia daunelor – adica, printre altele, faptul ca reparatiile si piesele auto costa mai mult de la an la an; cheltuielile administrative si de vanzare ale asiguratorilor; marja de profit.
Rezultatul nu este un tarif obligatoriu si nici un tarif de piata, ci un punct de reper pentru fiecare categorie de risc in parte.
Diferente majore intre Bucuresti si restul judetelor
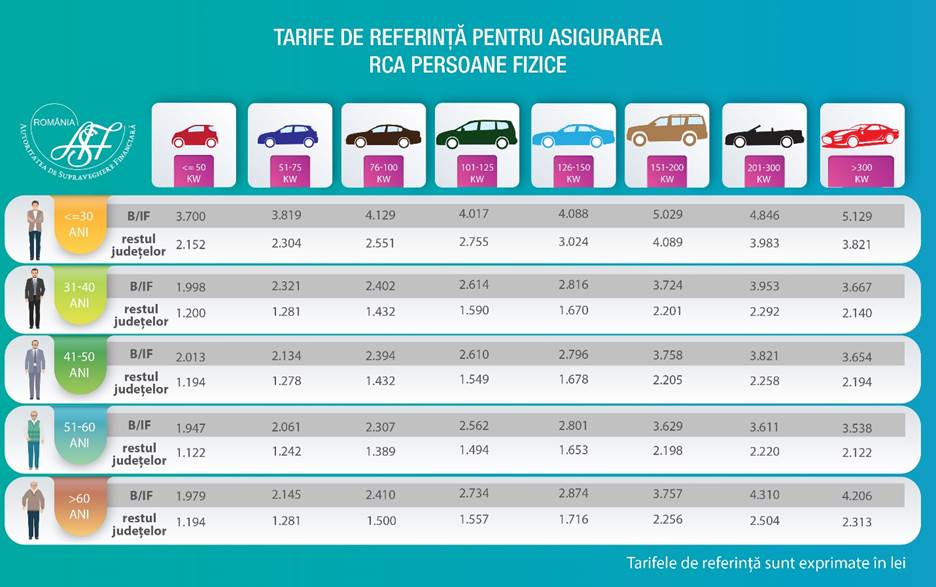
Din raport se observa ca primele de referinta cresc odata cu puterea motorului si scad usor pentru soferii cu varste peste 40 de ani. De asemenea, segmentele cu putere mica (≤50 kW) si varste peste 50 de ani beneficiaza de tarife mai reduse, in timp ce tinerii sub 30 de ani, chiar si la masini de putere modesta, au tarife aproape duble.
Bucuresti–Ilfov are constant cele mai ridicate tarife de referinta RCA din tara, diferenta fiind in medie de 25–35% fata de restul judetelor. Diferentele sunt mai accentuate la soferii tineri si la autoturismele cu motoare peste 100 kW.
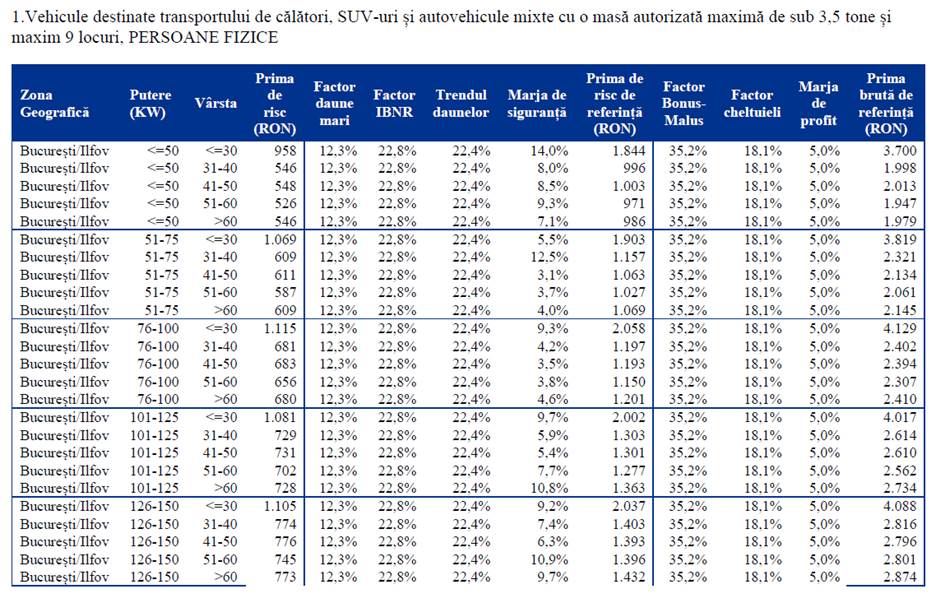
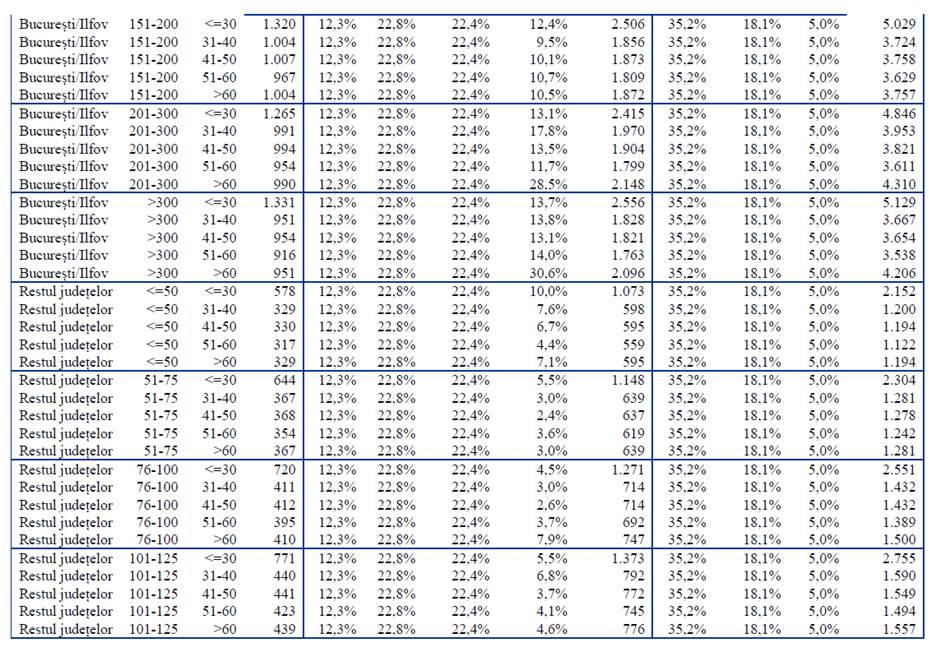
Cei mai dezavantajati raman tinerii sub 30 de ani din Bucuresti–Ilfov, care platesc cele mai mari tarife RCA din tara, indiferent de tipul masinii.Pentru un autoturism mic, de cel mult 50 kW, tariful de referinta este de 3.700 lei, in timp ce in restul judetelor aceeasi categorie de soferi plateste 2.152 lei, reprezentand o diferenta de aproape 72%.
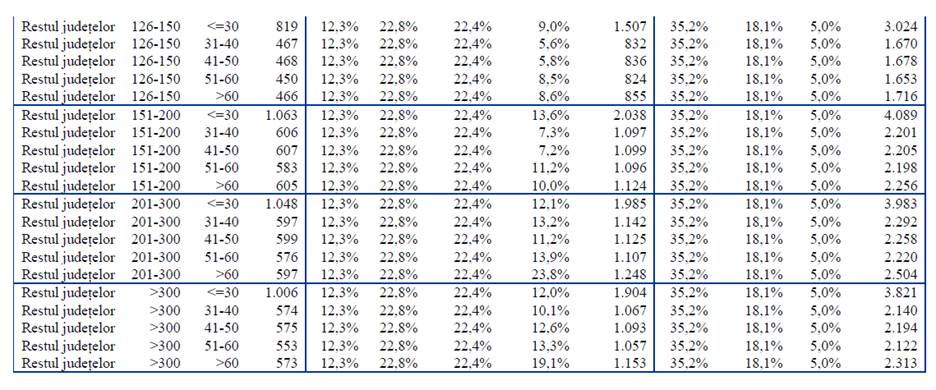
Pe masura ce creste puterea motorului, diferenta se mentine constanta, atingand valori de peste 5.000 lei pentru masinile de peste 150 kW in Capitala, fata de 4.000 lei in restul tarii.
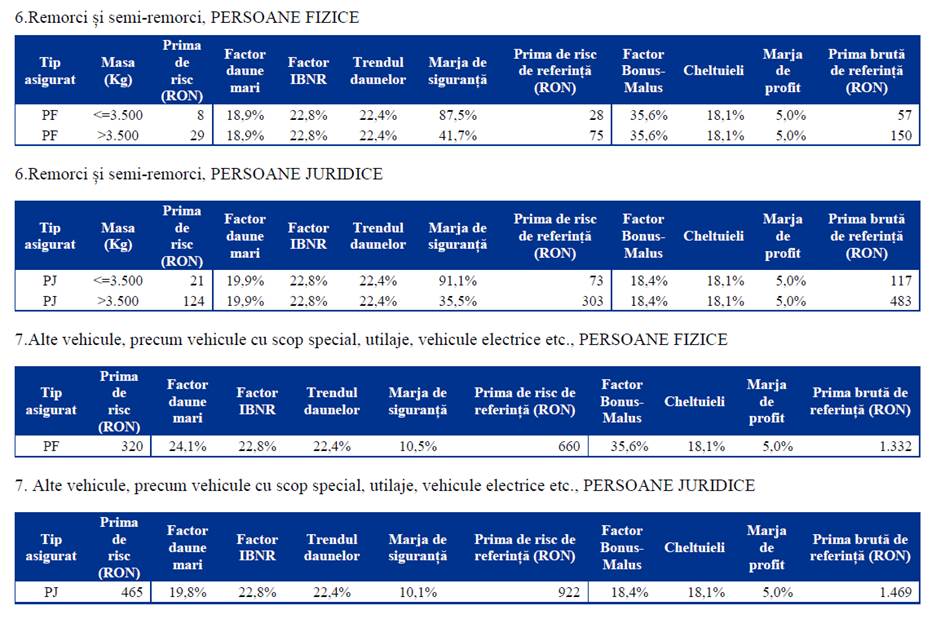
In tabelele de mai jos ASF a prezentat valorile factorilor de incarcare si tarifele de referinta, pentru fiecare segment de tarif:
Gasiti AICI Raportul privind tarifele de referinta RCA.