


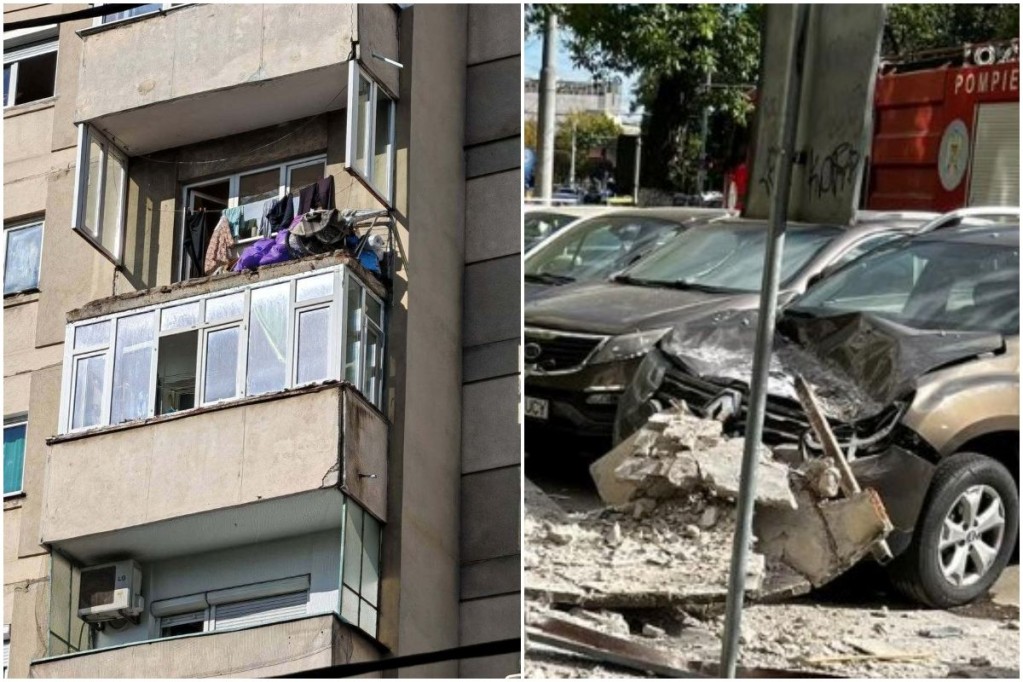
Un incident neobisnuit a avut loc zilele acestea in Bucuresti, ridicand mari semne de intrebare cu privire la partea de asigurari, respectiv despagubiri in baza lor. Mai exact, dupa ce luni balconul unui apartament din Sectorul 4 al Capitalei s-a prabusit pe trotuar si a avariat puternic o masina, au aparut nedumeriri despre cum soferul isi poate recupera dauna? Ce trebuie sa discute cu proprietarul?
Balconul apartinea unui apartament situat la etajul 7 al unui bloc de pe Bulevardul Tineretului. Din fericire, nu s-au inregistrat victime, insa un sofer a avut ghinionul ca masina sa-i fie tinta exacta pentru prabusirea structurii.
Partea frontala si laterala a balconului s-au desprins complet, ramand suspendate in aer geamurile din termopan. Echipajele ISU Bucuresti-Ilfov sosite la fata locului au precizat ca nu exista posibilitatea ca alte bucati din cladire sa cada si sa fie necesara ancorarea, conform News.ro.
S-a deschis o ancheta in acest caz si urmeaza a se stabili circumstantele evenimentului. Pana se va incheia investigatia, 1asig.ro a luat legatura cu specialisti din domeniul asigurarilor pentru a afla cum poate proceda soferul pagubit incat sa isi primeasca banii pentru ceea ce a suferit. In imaginile surprinse de jurnalisti se observa cum autovehiculul are avarii majore.
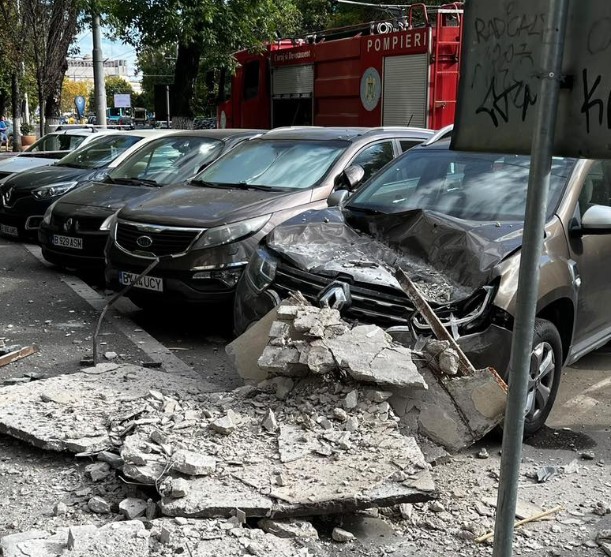
Sursa foto: Instagram Sonia SIMIONOV
Alexandra MOLODOI, CEO, Asigurari Creative, ne-a oferit in exclusivitate detaliile necesare in acest caz. Nu se cunosc pana la acest moment informatii despre asigurarile de locuinta ale proprietarului apartamentului, dar, conform legislatiei, doar o asigurare facultativa ar putea fi de ajutor in actuala situatie.
Alexandra MOLODOI, CEO, Asigurari Creative
Intrebata daca eventuala asigurare facultativa a locuintei proprietarului ar putea acoperi costurile reparatiilor de care are nevoie conducatorul auto, Alexandra MOLODOI ne-a explicat urmatoarele:
”Incidentul recent din Sectorul 4 al Capitalei, unde un balcon s-a prabusit de la etajul 7 peste un autoturism parcat, ne reaminteste o realitate incomoda: gradul ridicat de vulnerabilitate pe care il avem in fata unui fond locativ invechit. Dincolo de sansa uriasa ca nicio persoana sa nu fi fost ranita, o astfel de situatie ridica o serie de intrebari tehnice si financiare urgente. Cea mai presanta dintre ele? Cine plateste reparatia masinii?
Raspunsul ne demonstreaza, inca o data, de ce asigurarile facultative sunt o necesitate absoluta, nu un lux. In calitate de specialist in asigurari, primesc frecvent intrebari despre modul in care politele pot interveni in astfel de scenarii nefericite.
Acopera asigurarea locuintei avarierea unei masini? Pentru a raspunde corect, trebuie sa facem o distinctie clara intre cele doua tipuri de asigurari de locuinte existente in Romania:
- Asigurarea obligatorie (PAD): Aceasta polita este fundamentala si isi indeplineste perfect rolul pentru care a fost creata: protectia de baza a propriei locuinte in fata celor trei riscuri catastrofale (cutremur, inundatii, alunecari de teren). Totusi, avand acest scop bine delimitat prin lege, polita PAD nu este conceputa sa intervina in cazul daunelor provocate tertilor, asadar nu va putea oferi acoperire pentru avariile masinii parcate dedesubt.
- Asigurarea facultativa a locuintei: Aceasta este polita care poate salva situatia, dar cu o conditie esentiala: contractul trebuie sa includa clauza de Raspundere Civila Legala fata de terti (cunoscuta si ca "raspunderea familiei"). Aceasta acoperire este conceputa exact pentru situatiile in care, din vina ta sau a proprietatii tale, produci pagube materiale sau vatamari corporale altor persoane (cum ar fi inundarea vecinilor sau... desprinderea unui element de constructie care cade pe masina altcuiva)”, ne-a declarat Alexandra MOLODOI.
XPRIMM: Acopera asigurarea de locuinta facultativa toata paguba sau exista limitari?
”Daca proprietarul apartamentului detine o polita facultativa cu acoperire de Raspundere Civila, prejudiciul va fi acoperit, insa exista limitari contractuale de care trebuie sa tinem cont:
- Limita sumei asigurate: Despagubirea se plateste strict in limita sumei asigurate, mentionata pe polita pentru aceasta clauza specifica. In general, aceste sume variaza intre 10.000, 30.000 sau 50.000 de euro, in functie de pachetul ales. Daca dauna auto depaseste aceasta limita, diferenta va trebui suportata direct din buzunarul proprietarului apartamentului.
- Atentie la excluderile din contract: Este esential sa analizam cu atentie conditiile de asigurare. Politele de raspundere civila sunt concepute pentru a acoperi evenimente accidentale, neprevazute. Prin urmare, asiguratorii pot impune excluderi clare daca dauna a fost cauzata de lipsa evidenta a mentenantei sau de degradarea severa a cladirii, ignorata in timp de catre proprietar. Asigurarea te protejeaza de imprevizibil, dar nu inlocuieste obligatia legala de a-ti intretine proprietatea”, ne-a mai spus Alexandra MOLODOI.
In plus, CEO-ul Asigurari Creative a punctat ca este ”un pas vital constatarea oficiala a daunei”. Mai exact, soferul trebuie sa mearga in mod obligatoriu la Politie daca vrea sa primeasca despagubiri.
”Indiferent de scenariul care urmeaza sa se aplice, primul pas pe care trebuie sa il faca soferul pagubit este sa se adreseze Sectiei de Politie pe raza careia s-a produs incidentul pentru eliberarea dovezii de reparatie, precum si sa notifice Administratia Blocului. Este nevoie urgenta de un document oficial de constatare care sa ateste clar conditiile in care s-a produs evenimentul (ora, locatia, faptul ca elementele au cazut de pe cladire). Masina trebuie fotografiata din toate unghiurile inainte de a fi mutata sau de a se inlatura resturile. Fara aceste dovezi oficiale, atat deschiderea unui dosar CASCO, cat si o eventuala actiune in instanta vor fi extrem de dificile”, a mai precizat Alexandra MOLODOI.
XPRIMM: Ce se intampla daca apartamentul din care cade balconul NU este asigurat?
”Daca proprietarul locuintei nu a incheiat o asigurare facultativa cu raspundere civila, soferul pagubit are la dispozitie doua scenarii pentru a-si recupera banii:
- Scenariul 1: Soferul are o asigurare CASCO valabila. Aceasta este varianta simpla, rapida si lipsita de stres pentru proprietarul masinii. Acesta isi va deschide dosarul de dauna pe propria polita CASCO. Asiguratorul sau ii va achita reparatia masinii (sau valoarea acesteia in caz de dauna totala), urmand ca mai apoi compania de asigurari sa faca regres pentru a-si recupera banii de la persoana sau entitatea vinovata (proprietarul apartamentului si/sau Asociatia de Proprietari).
- Scenariul 2: Soferul NU are asigurare CASCO. In acest caz, lucrurile se complica semnificativ, intrand in vigoare prevederile din Codul Civil (Art. 1378) privind ‘raspunderea pentru ruina edificiului’.
Proprietarul masinii va trebui sa isi recupereze paguba direct de la proprietarul apartamentului si/sau de la Asociatia de Proprietari (intrucat fatada blocului si structura balcoanelor pot intra in categoria partilor comune, pentru care exista obligatii legale de intretinere in solidar).
Asa cum ne arata practica din Romania si cum confirma constant specialistii de la departamentele de Daune, solutionarea pe cale amiabila este foarte putin probabila cand discutam despre sume mari de bani. Cel mai probabil, se va ajunge la un litigiu in instanta, un proces lung si costisitor, in care se vor solicita expertize tehnice pentru a stabili clar gradul de vinovatie.
Concluzia? Acest caz reprezinta exemplul perfect care ne demonstreaza ca o asigurare facultativa completa a locuintei nu ne protejeaza doar "propriii pereti", ci actioneaza ca un adevarat scut pentru bugetul familiei in fata unor prejudicii financiare uriase pe care le putem aduce, fara intentie, altora.
O polita de cateva zeci de euro pe an te poate salva de la plata a zeci de mii de euro pentru masina distrusa a unui necunoscut”, ne-a mai explicat Alexandra MOLODOI.
Sursa foto: News.ro/Instagram Sonia SIMIONOV