


Anul 2026 debuteaza intr-un climat geopolitic comparabil, ca nivel de incertitudine, cu cele mai tensionate momente ale ultimului deceniu, de la criza financiara globala si pandemia Covid-19 pana la izbucnirea razboiului din Ucraina. Desi pietele financiare par, pentru moment, sa ignore escaladarea tensiunilor geopolitice, fundamentele economice indica o perioada de crestere mai lenta, cu riscuri concentrate in jurul inflatiei, politicilor fiscale si stabilitatii geopolitice.
Potrivit ALLIANZ Research, Europa Centrala si de Est va inregistra o accelerare usoara a cresterii economice in 2026, cu perspective mai favorabile in 2027. Redresarea este sustinuta in principal de revenirea cererii interne, de cresterea veniturilor reale si de o stabilizare a conditiilor macroeconomice, dar diferentele dintre economii se adancesc, iar Romania este una dintre cele mai vulnerabile tari din regiune.
Polonia si Cehia continua sa se pozitioneze peste media regionala, beneficiind de investitii publice si private mai consistente, de o absorbtie mai eficienta a fondurilor europene si de un cadru macroeconomic mult mai echilibrat. In contrast, economii precum Romania si Ungaria inregistreaza o redresare mai lenta, afectata de inflatie ridicata, dezechilibre macroeconomice persistente si un climat investitional fragil.
Inflatia continua sa fie principalul factor de risc in regiune
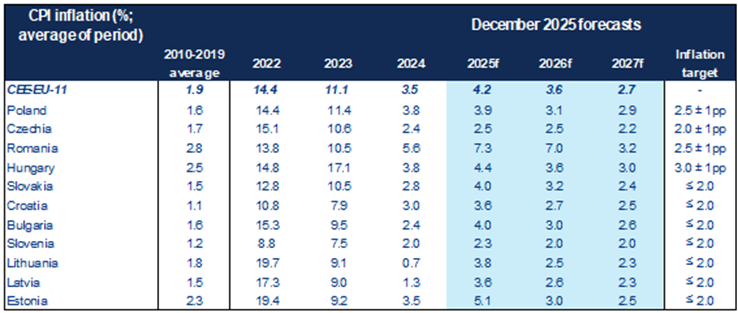
Desi in cea mai mare parte a Europei Centrale si de Est inflatia a intrat pe un trend de scadere, evolutia preturilor continua sa diferentieze clar economiile din regiune. La nivel regional, inceputul anului 2026 este asociat cu o temperare graduala a inflatiei, insa Romania urmeaza o traiectorie distincta. Aceasta evolutie este alimentata de preturile ridicate la alimente si servicii, dar si de masurile fiscale cu impact direct asupra costurilor. Inflatia persistenta prelungeste perioada de dobanzi ridicate si limiteaza semnificativ capacitatea de stimulare a economiei prin politica monetara.
Politica monetara ramane prudenta
Pozitia fiscala fragila si dezechilibrele externe persistente sporesc sensibilitatea economiei romanesti la socuri de incredere. Allianz Research subliniaza ca, intr-un scenariu de deteriorare rapida a contextului geopolitic global, economiile cu deficite ridicate si dependenta de finantarea externa sunt primele afectate de cresterea costurilor de imprumut si de retragerile de capital. Pentru Romania, acest risc este accentuat de mentinerea randamentelor obligatiunilor guvernamentale peste nivelurile pre-pandemie si de corectia incompleta a deficitului de cont curent.
Potrivit analistilor, Polonia ar putea initia reduceri ale ratelor dobanzilor in cursul anului 2026, in timp ce Ungaria ar putea relaxa politica monetara intr-un ritm mai rapid decat anticipeaza pietele, pe fondul unei temperari mai clare a inflatiei. In Romania insa, persistenta inflatiei si dezechilibrele externe limiteaza considerabil spatiul de manevra al bancii centrale. Intr-un context marcat de volatilitate pe pietele energetice si valutare, orice relaxare a politicii monetare va fi probabil graduala si conditionata de o imbunatatire mai clara a indicatorilor macroeconomici.
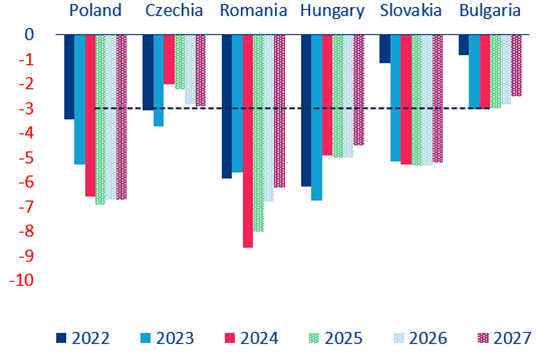
La nivel fiscal, Europa Centrala si de Est continua sa se confrunte cu presiuni semnificative. Majoritatea economiilor din regiune inregistreaza deficite bugetare peste pragul de 3% din PIB, iar datoria publica este asteptata sa creasca in mai multe state, inclusiv Polonia, Romania si Slovacia. Desi unele guverne au initiat procese de consolidare fiscala, ritmul acestora ramane lent, iar vulnerabilitatea la socuri externe persista.
Impact asupra companiilor: presiuni pe lichiditate si profitabilitate
Pentru companiile din Europa Centrala si de Est, contextul macroeconomic ramane exigent, fiind caracterizat de conditii financiare restrictive, incertitudine privind evolutia cererii si costuri de finantare in continuare ridicate. Acest mix de factori mentine o presiune constanta asupra marjelor si franeaza deciziile de investitii si extindere. In Romania, aceste constrangeri se manifesta mai accentuat, fiind amplificate de cresterea costurilor salariale, de nivelul inca ridicat al dobanzilor si de extinderea intarzierilor la plata de-a lungul lanturilor comerciale, cu efecte directe asupra lichiditatii si capacitatii companiilor de a-si sustine investitiile.
Perspective: redresare, dar cu riscuri ridicate pentru economiile vulnerabile
Analistii anticipeaza ca economia Europei Centrale si de Est va continua sa se redreseze in urmatorii ani, insa intr-un ritm neuniform. Tarile cu dezechilibre structurale mai reduse si politici macroeconomice mai solide sunt asteptate sa inregistreze performante superioare, in timp ce economiile caracterizate de inflatie ridicata si un spatiu fiscal restrans, precum Romania, vor ramane vulnerabile in fata riscurilor economice si financiare.