Arhitectura economisirii pe termen lung: cum evolueaza pensiile private in Romania la inceput de 2026? La finalul primului trimestru al acestui an, sistemul de pensii private din Romania confirma o dinamica de crestere care trebuie privita ca o forma de consolidare structurala a economisirii pe termen lung, intr-o economie aflata intr-o continua recalibrare.
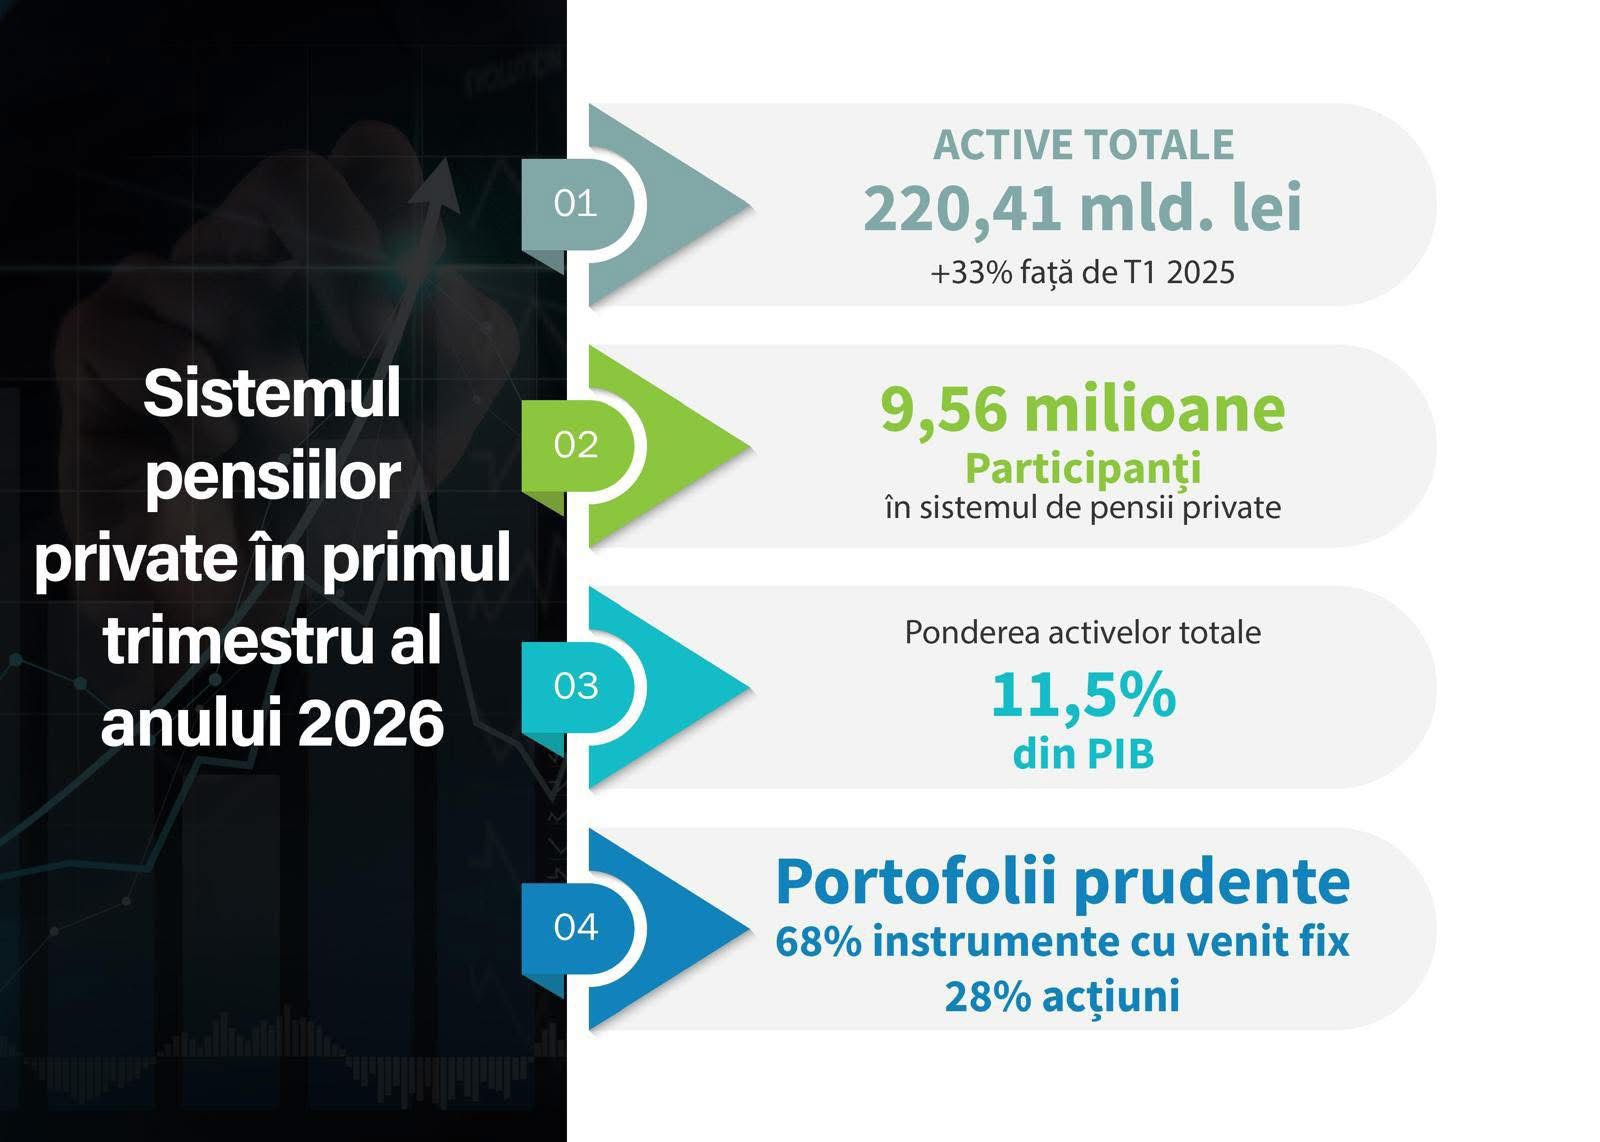
Activele totale ale fondurilor de pensii private au ajuns la 220,41 miliarde de lei, in crestere cu 33% fata de aceeasi perioada a anului anterior. In interiorul acestui tablou, Pilonul II a acumulat 212,6 miliarde de lei, tot cu un avans de 33%, in timp ce Pilonul III a urcat la 7,86 miliarde de lei, cu o crestere de 34%. Raportat la Produsul Intern Brut, intregul sistem a atins o pondere de 11,5%, un reper care indica o maturitate financiara tot mai accentuata a pietei de pensii private.
Dincolo de cifre, ramane insa un aspect esential care trebuie inteles corect. Activele sunt evaluate la valoare de piata, ceea ce inseamna ca pot exista variatii pe termen scurt generate de miscarile pietelor financiare. Aceasta volatilitate este o caracteristica fireasca a mecanismului de evaluare. In acelasi timp, arhitectura fondurilor de pensii private este construita exact pentru a absorbi astfel de episoade, printr-un orizont investitional extins, in care timpul devine principalul stabilizator.
La sfarsitul lunii martie a acestui an, sistemul inregistra 9,56 milioane de participanti. Cresterea fata de finalul anului anterior, cand erau 9,46 milioane de participanti, reflecta o extindere constanta a bazei de contributori. In cadrul Pilonului II sunt 8,51 milioane de participanti, iar Pilonul III a ajuns la 1,05 milioane participanti, semn ca economisirea voluntara incepe sa capete contur, chiar daca inca intr-un ritm moderat.
Structura portofoliilor pastreaza o orientare prudenta si echilibrata. Aproximativ 68% din active sunt investite in instrumente cu venit fix, in timp ce 28% sunt plasate in actiuni. Aceasta distributie reflecta o arhitectura investitionala construita pe ideea de protectie a capitalului, dublata de participarea la cresterea economica, intr-un echilibru care se defineste in timp.
Rolul Autoritatii de Supraveghere Financiara ramane acela de a asigura stabilitatea regulilor, transparenta functionarii si rezilienta unui sistem care, in esenta, traduce prezentul in siguranta financiara pentru viitor.
Raportul ASF privind evolutia sistemului de pensii private in primele trei luni ale anului 2026 poate fi consultat aici - https://shorturl.at/TjqOO