


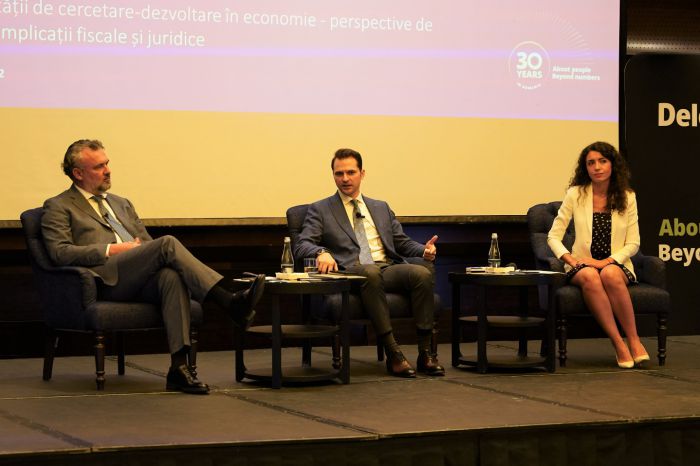
Stimularea activitatilor de cercetare-dezvoltare reprezinta o prioritate pentru Romania, iar companiile locale care deruleaza sau vor sa demareze activitati de cercetare-dezvoltare pot beneficia de o serie de facilitati fiscale, inclusiv scutirea de la plata impozitului pe profit, in anumite situatii, sau de la plata impozitului pe venit pentru angajatii implicati in astfel de activitati si, in plus, au la dispozitie o serie de surse de finantare din fonduri europene, inclusiv prin intermediul Planului National de Redresare si Rezilienta (PNRR), au declarat expertii fiscali si juridici din cadrul Deloitte Romania in conferinta "Rolul activitatii de cercetare-dezvoltare in economie - perspective de investitii si implicatii fiscale si juridice", care a avut loc in data de 9 septembrie 2022.
Acestia au subliniat ca activitatea de cercetare-dezvoltare prezinta un potential semnificativ de crestere, avand in vedere ca, potrivit datelor Eurostat, Romania se afla pe ultimul loc in Uniunea Europeana in privinta alocarilor bugetare pentru acest domeniu, cu doar 0,15% din PIB in 2021, in timp ce media europeana este de 0,75% din PIB.
Ministrul Cercetarii, Inovarii si Digitalizarii, Sebastian BURDUJA, a subliniat, in cadrul evenimentului organizat de Deloitte Romania, importanta cresterii investitiilor in cercetare, dezvoltare si inovare pentru dezvoltarea si utilizarea tehnologiilor cu impact asupra calitatii vietii, cresterii productivitatii si competitivitatii, crearii de locuri de munca sustenabile.
"In componenta noua de cercetare a PNRR, avem peste un miliard de euro la dispozitie, cea mai mare parte pentru minti, nu pentru ziduri. Asta inseamna ca directionam aceste sume catre beneficiari la nivelul cercetatorilor si ne pregatim sa anuntam un mare proiect prin care vrem sa aducem in Romania cercetatori de elita mondiala, care sa isi formeze aici echipe de proiect si sa dezvolte inovarea. Odata dezvoltata aici, inovarea produce dividende pentru societatea romaneasca. Pentru a stimula sectorul privat local sa se implice in activitati de acest gen, avem in vedere, pe de o parte, modificarea legislatiei privind start-upurile inovatoare, dat fiind ca statul roman trateaza, in acest moment, cu acelasi regim juridic un start-up in domeniul inteligentei artificiale si unul din orice alt domeniu, si, pe de alta parte, clarificarea legislatiei privind aplicarea facilitatilor fiscale valabile in cercetare-dezvoltare. In acest moment, nu exista certitudinea ca activitatile de cercetare-dezvoltare sunt in mod corect certificate, astfel ca avem in lucru doua ordine, unul comun cu Ministerul Finantelor si unul al Ministerului Cercetarii. In ordinul comun cu Finantele am decis sa mergem pe o varianta in care vom lasa la latitudinea contribuabililor sa apeleze sau nu la certificarea activitatilor de cercetare-dezvoltare printr-un expert din Registrul de Experti prevazut acum de lege. Ne dorim ca in cel mult 30 de zile sa operationalizam cele doua ordine, pentru a standardiza procesul si pentru a crea predictibilitate si certitudine pentru antreprenorii care aplica facilitatile respective", a explicat Sebastian BURDUJA.
Avand in vedere importanta acestui domeniu pentru dezvoltarea durabila a societatii europene, in ansamblu, autoritatile aloca sume importante din fondurile europene pentru finantarea activitatilor de acest gen. Companiile interesate sa obtina finantare din astfel de surse pentru derularea activitatilor de cercetare-dezvoltare si sa aplice facilitatile fiscale disponibile in domeniu trebuie sa isi pregateasca cu atentie documentatia necesara si sa urmeze toate procedurile legale in vigoare.
"Aplicarea facilitatilor fiscale existente pentru activitatile de cercetare-dezvoltare poate genera economii semnificative pentru societatile implicate in astfel de proiecte si constituie un stimulent important pentru angajatii specializati in domeniile eligibile. Pentru a obtine beneficiul maxim posibil, companiile trebuie sa analizeze cu atentie criteriile pe care trebuie sa le indeplineasca un proiect pentru a se incadra in categoria activitatilor de cercetare-dezvoltare si sa urmeze etapele necesare pentru implementarea sistemului fiscal aplicabil, astfel incat, la un potential control ulterior derulat de autoritatile fiscale, sa nu existe riscul reclasificarii activitatilor respective", a explicat Alexandra SMEDOIU, Partener Servicii Fiscale, Deloitte Romania.
"Proiectele de cercetare-dezvoltare necesita resurse semnificative, in timp ce rezultatele sunt vizibile pe termen lung, motiv pentru care autoritatile ar trebui nu doar sa mobilizeze surse de finantare pentru investitii in domenii cu potential ridicat de inovare, ci si, in completarea acestora, sa creeze un cadru favorabil din punct de vedere juridic si fiscal pentru a stimula sectorul privat interesat sa se implice financiar, cu resurse umane si de alta natura in activitati de cercetare dezvoltare. Un domeniu cu important potential de dezvoltare este cel al tehnologiilor registrelor distribuite ("DLT", inclusiv blockchain) si ramane de vazut in ce masura Romania va valorifica regimul-pilot pentru infrastructurile pietei bazate pe tehnologia registrelor distribuite, prevazut in cadrul Regulamentului European 858/2022, aplicabil din martie 2023", sustine Andrei BURZ-PINZARU, Partener, Reff & Asociatii | Deloitte Legal.
Inregistrarea integrala a evenimentului "Rolul activitatii de cercetare-dezvoltare in economie - perspective de investitii si implicatii fiscale si juridice" este disponibila aici.