


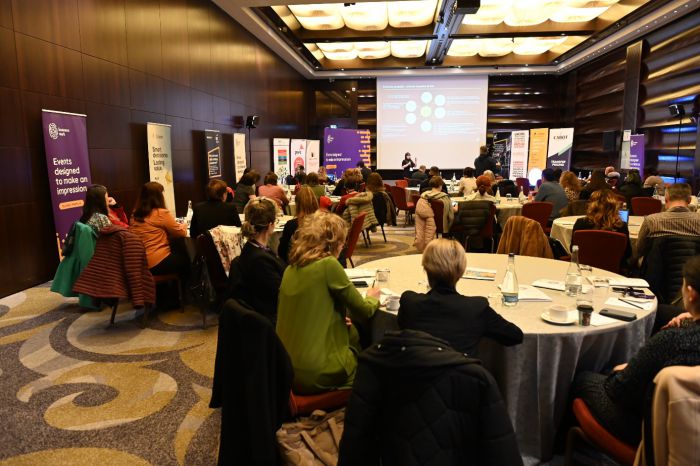
O noua editie Financial Outcome s-a desfasurat, pe 12 decembrie 2022, la Bucuresti si online. In cadrul conferintei, specialisti din domeniu au prezentat cele mai importante aspecte ce trebuie avute in vedere pentru inchiderea anului financiar 2022, care sunt principalele tendinte IFRS si raportarea non-financiara, dar si care sunt noutatile fiscale si reglementarile contabile ce vor intra in vigoare din 2023.
Punctele cheie ale evenimentului, au inclus doua sesiuni de prezentari. Cei care nu au ajuns la eveniment pot solicita inregistrarea conferintei pe site-ul BusinessMark, in sectiunea On Demand.
Prima sesiune a fost deschisa de Amelia TOADER, Senior Manager, EY Romania, care a vorbit despre instrumentul multilateral care modifica tratatele de evitare a dublei impuneri ale Romaniei incepand cu 1 ianuarie 2023 si care sunt implicatiile pentru companiile romanesti.
"Pana la acest moment, sunt 99 de state semnatare a MLI, dintre care 70 au ratificat MLI. 67 de state au inclus Romania in lista tratatelor acoperite de MLI. Pot exista situatii cand Romania a ales o tara pentru MLI, insa ele nu ne-au ales pe noi, cum este exemplul Elvetiei, sau tari care ne-au ales pe noi, dar noi nu le-am ales pe ele, cum este situatia Germaniei. Acesta este un mecanism viu, astfel ca lista tarilor s-ar putea modifica in mod constant.
Nu putem spune ca este un instrument tehnic usor de inteles, de citit, de interpretat. Dificultatea lui reiese si din modul in care a fost prezentat. Acest instrument vine si modifica conventiile de evitare a dublei impuneri, insa nu le modifica pe toate. Pe cele pe care le modifica, nu le modifica la fel. El nu anuleaza si nici nu inlocuieste conventiile de evitare a dublei impuneri, ci trebuie citit in paralel: trebuie sa ne uitam la conventia care ne intereseaza, trebuie sa ne uitam la instrumentul multilateral si sa vedem exact daca avem modificari care ne impacteaza.
In acest sens, OECD a dezvoltat un tool, o baza de date care se numeste MLI Matching Tool, care ne ajuta sa citim articolele acoperite de MLI si sa vedem care este statusul la nivel international. Cu ajutorul acestui tool vedem daca tarile s-au ales una pe cealalta pentru aplicarea MLI, de cand a intrat in vigoare, cand s-a ratificat si care sunt articolele acoperite. Practic, acest tool nu reda si ce anume s-a modificat din conventie. Trebuie sa mergem inapoi la conventie si sa vedem exact ce anume se modifica, in functie de optiunile fiecarei tari. OECD, desi a emis recomandari pentru integrarea instrumentului in conventiile emise de fiecare tara, momentan acest lucru nu s-a intamplat - sunt foarte putine state care sa modifice conventiile existente astfel incat sa redea si modificarile MLI."
Viorel SBORA, Transfer Pricing & DAC6 Partner, ATIPIC Solutions, a vorbit despre tendinte in dosarul preturilor de transfer.
"Am sesizat o tendinta a grupurilor multinationale de a incerca sa pregateasca dosare ale preturilor de transfer la nivel global. Vreau sa discutam putin si despre ajustarile de preturi de transfer de final de an - trebuie avute in vedere niste reguli. O sa discutam, totodata, despre raportul pentru fiecare tara in parte, subiect care, incepand de anul acesta, capata o importanta cu totul si cu totul aparte.
Am observat, anul acesta, o tendinta ca grupurile de companii sa faca dosarul preturilor de transfer la nivel centralizat. Noi incercam sa explicam ca nu este ok aceasta abordare, pentru ca in momentul in care se ajunge la faza de inspectie fiscala, tot la consultantul local se ajunge. Nu se va folosi dosarul facut la nivel de grup. Autoritatile fiscale din Romania prefera sa vada analize facute an pe an, in sensul in care, in momentul in care am analizat rezultatul companiei pe anul 2021, merg si analize si rezultatele comparabilelor tot pe anul 2021. Pe langa dosarul preturilor de transfer, discutam si despre studiul de comparabilitate care reprezinta inima dosarului preturilor de transfer.
Ce va doriti, la sfarsitul zilei, de la un studiu de comparabilitate? Ei bine, trebuie avut in vedere faptul ca autoritatea fiscala din Romania, in ceea ce priveste tranzactiile comerciale, are acces la baza de date TP Catalyst / Orbis / Amadeus - ei asta folosesc, asta au in procedurile lor administrative. Daca vreau sa evit orice fel de discutii, voi merge spre aceste baze de date.
Pot sa fie si alte discrepante cand vorbim despre studiile de comparabilitate facute la nivel de grup. Nu de putine ori am vazut studii de comparabilitate in care, practic, persoana care l-a pregatit nu a inclus nicio referire la faptul ca s-a incercat intai efectuarea cautarii la nivelul Romaniei, asa cum scrie in Ordinul 442/2016 si, din start, acest lucru poate sa invalideze studiul de comparabilitate. Nu multi sunt cei care stiu ca autoritatile fiscale din Romania au anumite preferinte: nu prea accepta sa vada comparabile cu pierderi in esantion. Degeaba incerc sa vin cu un studiu de comparabilitate la nivel de grup cu pierderi, pentru ca rezultatul este previzibil si anume ca studiul de comparabilitate nu va fi acceptat de autoritatea fiscala romana", a explicat el.
De la Cristina SAULESCU, Partener, Cabot Transfer Pricing, am aflat cre sunt cele mai importante noutati fiscale ce vor intra in vigoare in 2023.
"Cand vorbim despre microintreprinderi, printre cele mai importante modificari, din punctul meu de vedere, este excluderea societatilor de consultanta si management din categoria microintreprinderilor, incepand cu anul 2023. Modificarea pe care o asteptam cu totii este sa se excluda societatile de consultanta fiscala - sa fie mentionate in mod direct fie codurile CAEN care vor intra, fie acel cod care va fi exclus.
O alta modificare importanta, din perspectiva costurilor din punct de vedere al cash flow-ului, este ca va trebui sa existe minim un angajat - asta presupune niste cheltuieli mai mari.
Reducerea pragului de venituri este o modificare care va suferi o mica amanare, prin clarificarea cu care se va veni pana la sfarsitul acestui an printr-un act normativ, si anume ca se vor lua in considerare veniturile din 2023, nu cum se putea intelege din Ordonanta 16 si anume ca era vorba despre veniturile lui 2022, pentru ca aici apareau niste discrepante, iar anumite entitati ar fi fost puse intr-o pozitie nefavorabila.
O alta modificare este posibilitatea de a avea cel mult trei participari de minim 25% in microintreprinderi - asta nu inseamna ca nu pot avea participari de peste 25% in mai multe entitati, indiferent de numar, doar ca pot fi considerate microintreprinderi doar trei dintre ele. Este, pana la urma, la latitudinea noastra care din cele trei pot fi in continuare microintreprinderi. Se introduce o restrictie, iar asta e ceva ce trebuie avut in vedere de cei care pot fi in pozitia de a fi microintreprinderi: nu mai poti sa devii microintreprindere in momentul in care treci la impozit pe profit. Ca o consecinta a excluderii anumitor CAEN-uri si a impunerii de minim un angajat vine si cota unica de impozitare de 1%."
Mitel SPATARU, Tax Partner, Crowe Romania, a incheiat prima sesiune Financial Outcome, vorbind despre rolul de indrumare al autoritatii fiscale si daca este acesta un instrument util pentru contribuabili in vederea conformarii voluntare.
"ANAF are un rol de indrumare activ in relatia cu contribuabilul si stim ca, de cele mai multe ori, cand sunt modificari fiscale, contribuabilul se poate adresa catre ANAF, pentru a obtine o opinie prealabila cu privire la conformarea in relatie cu o prevedere fiscala - fie ca vorbim de o declaratie sau de un tratament fiscal. Acest drept este destul de uzitat.
Conform unei modificari de la finalul lui 2015, care a intrat in vigoare in 2016, cand a aparut noul Cod de Procedura Fiscala, in exercitarea dreptului de apreciere organele fiscale au obligatia sa ia in considerare opinia emisa in scris de organul fiscal competent contribuabilului in cadrul activitatii de asistenta si indrumare - solutia adoptata de organul fiscal in cadrul unui act administrativ fiscal sau solutia emisa anterior de instanta judecatoreasca, printr-o hotarare definitiva, insa doar pentru fapte similare la acelasi contribuabil. Nu putem folosi opinia primita de un alt partener de afaceri - trebuie sa fie o opinie emisa catre noi.
Cand vine vorba despre Solutia individuala fiscala anticipata (SFIA), aceasta este contracost si reprezinta un act administrativ fiscal. In plus, se respecta o procedura specifica - forma si fond, se aplica numai pentru tranzactii viitoare, are un caracter obligatoriu in relatie cu ANAF, iar termenul de raspuns este de sase luni.
Pe de alta parte, opinia prealabila, care se solicita la ANAF nu presupune plata unei taxe, nu reprezinta un act administrativ fiscal, nu se supune unei proceduri specifice, nu prezinta documente probante decat daca ANAF le solicita in mod direct. Totodata, se aplica doar pentru tranzactii deja realizate, are titlu de recomandare si un termen de 45 de zile de raspuns.
Ca puncte comune, ambele se emit la cererea contribuabilului, se refera la aplicarea legii fiscale la o situatie de fapt prezentata de contribuabil, sunt opozabile organului fiscal si se aplica pentru situatii similare."
Luisiana DOBRINESCU, Managing Partner, Dobrinescu Dobrev SCA, a deschis cea de-a doua sesiune a conferintei vorbind despre TVA-ul de 5% pentru livrarea de locuinte (sociale).
"Directiva de TVA prevede dreptul statelor membre de a aplica cel mult doua cote reduse de TVA pentru anumite tipuri de bunuri, prevazute in Anexa III din aceasta directiva. Conform acestei directive, am putea aplica TVA de 5% nu doar pentru livrarea si construirea de locuinte sociale, ci si pentru lucrari precum: demolarea, reconstructia, repararea locuintelor - inclusiv a locuintelor private, inchirierea de bunuri imobile pentru uz rezidential.
Statul roman a ales sa implementeze doar o parte din aceste reduceri, pentru locuintele sociale. Implementarea a inceput in 2008 in legislatia romaneasca, cand s-a introdus pentru prima data conceptul de locuinta sociala si cota de TVA de 5%. Care era contextul in care se introducea? Motivatia facea referire la ?situatia precara a fondului de locuit din Romania, agravata si de criza financiara, de cererea mare de locuinte inregistrate in ultimii ani (...), cat si de ritmul actual scazut de construire?. Acum, recent, OG 16/2022 spune ca o locuinta sociala are urmatoarele conditionari: o suprafata maxima utila de 120mp, pretul maxim de 600.000 lei. O persoana poate avea o singura locuinta dobandita individual sau in coproprietate si stadiul de executie sa fie locuibil ca atare", a spus ea.
In continuare, Oana TARANU, Senior Manager, Corporate Tax Financial Services, PwC Romania, a sustinut o prezentare despre structurile intragrup de management al lichiditatilor.
"Incepe sa se contureze si pozitia autoritatilor fiscale privind tratamentul fiscal aplicabil in special platilor de dobanda care apar in astfel de aranjamente - si ma refer aici de structurile intragrup de management al lichiditatilor. Vorbim despre aranjamente de tip Cash-pool, dar si de structuri de In-house banking, acolo unde exista o companie centrala in cadrul grupului - de exemplu, o trezorerie, care preia ceea ce in cadrul unui aranjament standard de tip cash-pool face o banca externa. Exista foarte multe variatiuni de astfel de aranjamente si, bineinteles, fluxurile de numerar si tranzactiile care pot sa apara intre participantii din grup sunt foarte diverse si diferit structurate.
La o structura standard de tip Cash-pool, avem o banca externa implicata, exista mai multi participanti, un lider si documentatie standardizata, unde rolurile sunt descrise foarte bine.
Cel mai intalnit tip este cel de zero-balancing cash-pool cu transfer zilnic de fonduri. Surplusul de cash este transferat catre contul principal, iar lichiditatile care se acumuleaza in contul principal sunt folosite pentru a acoperi minusurile, pozitiile debitoare din conturile individuale ale altor participanti.
Poate sa existe si varianta de Cash-pooling notional, unde nu are loc un transfer fizic de fonduri, ci este o cumulare virtuala a tot ce inseamna pozitii debitoare, creditoare, pentru toate conturile, de la toate subsidiarele participante.
Ce e diferit la In-house banking? Cea mai mare diferenta este faptul ca rolul bancii externe este minimizat. O companie centrala isi ia rolul de banca interna si isi creeaza in infrastructura de IT o banca virtuala ce implica o structura de conturi individuale pentru toate subsidiarele participante."
Alina FANITA, CEO, PKF Finconta a incheiat conferinta cu o prezentare despre standardele IFRS de prezentare a informatiilor privind sustenabilitatea.
"Este un pas mare in raportarea financiara si o necesitate venita din piata, in special de la investitori, pentru ca acestia nu pot evalua valoarea intreprinderi doar in baza unor date istorice, care se regasesc in situatiile financiare. Orice investitor isi pune intrebarea daca acea companie foloseste resursele intr-un mod responsabil si daca protejeaza mediul in care isi desfasoara activitatea - cu alte cuvinte, daca in afara de cifre, profitabilitate, face si ceva care sa-i asigure o dezvoltare sustenabila pe mai multi ani. Uneori, pentru a dezvolta un standard de contabilitate poate dura multi ani. In acest caz, lucrurile s-au petrecut rapid: in noiembrie 2021 a fost infiintat noul comitet pentru standarde internationale de sustenabilitate, iar dupa cateva luni, in martie 2022, au fost publicate aceste doua drafturi - Standardul 1 si Standarul 2 de sustenabilitate, cu finalizare in decembrie 2022.
Inca nu a fost emisa versiunea finala a acestor standarde de sustenabilitate - de maine si pana joi este ultima sedinta a IASB-ului cu privire la aceste standarde de sustenabilitate si ne asteptam ca varianta finala sa apara curand. Cele doua standarde sunt IFRS S1, care include cerintele generale pentru prezentarea informatiilor financiare legate de sustenabilitate, si IFRS S2, care se refera la prezentarea informatiilor legate de clima", a explicat ea.
Parteneri: EY Romania, ATIPIC Solutions, Crowe Romania, PwC Romania, Cabot Transfer Pricing, PKF Finconta, Dobrinescu Dobrev SCA
Sustinut de: Camera Consultantilor Fiscali, BEROCC
Suport tehnic asigurat de: SCS - Schinkel Conferinte Solutii
Parteneri media: spotmedia.ro, Financial Market, Ziarul Bursa, Contzilla, Juridice.ro, 1asig.ro, Debizz Magazine, MATEK, Jurnalul de Afaceri, Administratie.ro, Global Manager, EventsOnline.ro, Revista Piata, Transilvania Business, Top Business News, Business Voice, spatiulconstruit.ro, Digital Business, Ziarul 21, PRwave, AntreprenorinRomania.ro, Club Economic, Romania Durabila, Economistul, Curierul Fiscal, AngajatorulMeu.ro