


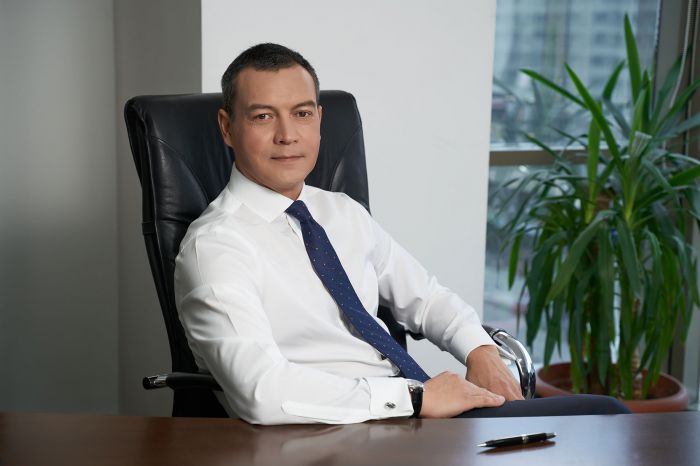
Antonio SOUVANNASOUCK, Managing Partner, ASIGEST Broker, anticipeaza ca 2022 va fi un an provocator, dar, asa cum a demonstrat si in anii trecuti, piata asigurarilor se adapteaza si poate avea o crestere notabila.
Cresterea pietei de asigurari a fost de circa 24% la finalul anului 2021 - cifre neauditate.
Un mini-interviu cu Antonio SOUVANNASOUCK a fost publicat in Revista PRIMM Asigurari & Pensii din luna decembrie 2021. Il puteti citi mai jos:
Cum apreciati ca a fost anul 2021 pentru piata de brokeraj din Romania si pentru compania pe care o reprezentati?
Surprinzator, rezultatele la 9 luni au fost neasteptat de bune pentru intreaga piata de asigurari, societati de asigurare si companii de brokeraj, inclusiv ASIGEST. Cel mai probabil, a fost efectul unei bugetari foarte prudente, a faptului ca firmele, dar si persoanele fizice au avut mai multi bani la dispozitie, au facut investitii si situatia pandemica i-a indemnat pe multi sa reevalueze importanta si beneficiile aduse de asigurari. ASIGEST va incheia anul 2021 cu un volum de prime subscrise in crestere cu 20%, depasind pentru prima data borna de 100 milioane de lei prime intermediate.
Am profitat in 2021 de solutiile construite in 2020 privind optimizarea proceselor interne, de faptul ca si societatile de asigurare au implementat noi facilitati online de emitere si gestiune polite, la fel pentru daune, iar clientii s-au obisnuit cu procesele digitale mai rapid decat ne asteptam.
Ca si in 2020, am fost ingrijorati de faptul ca diminuarea majora a contactului cu forta de vanzari si clienti, din cauza temerilor legate de pandemie, ne va indeparta si va raci relatiile, insa se pare ca, livrand in continuare suport si servicii de calitate, relatiile au continuat sa fie foarte bune.
Provocarea majora a anului 2021 este, fara indoiala, falimentul CITY Insurance.
Ce efecte are falimentul CITY Insurance pentru piata si clienti si care ar fi solutiile pentru limitarea lor?
Dupa parerea mea, falimentul CITY reprezinta un risc sistemic, din cel putin trei motive. Primul este reprezentat de faptul ca CITY Insurance, din estimarile din piata, a emis garantii pentru cca. 70% din cele mai importante investitii din Romania. Ma refer atat la infrastructura, autostrazi, drumuri, poduri etc., cat si constructia si/sau reabilitarea de spitale si scoli. Toate aceste garantii au ajuns sa fie facute la CITY, nu pentru ca era mai ieftin, ci, in mare parte, din cauza faptului ca sumele garantate, perioadele lungi de garantare impuse de beneficiari, impunerea furnizarii garantiei de mentenanta inca de la semnarea contractului, cat si impunerea abuziva a unui model de scrisoare de garantie au facut ca ceilalti asiguratori sa refuze emiterea garantiilor. Au fost voci in piata care au acuzat brokerii ca s-a ajuns in aceasta situatie, ca noi am vandut produsele CITY, avand in vedere ca peste 90% din business CITY il facea prin brokeri. Insa, se uita ca noi avem obligatia sa prezentam clientilor toate variantele, iar, in cazurile descrise mai sus, CITY chiar era singura varianta. Deja beneficiarii au solicitat constructorilor inlocuirea garantiilor, sa vedem ce se va intampla dupa 90 de zile de la pronuntarea oficiala a falimentului.
Un al doilea motiv il reprezinta costul RCA pentru transportatori. Este foarte dificil pentru orice operator economic sa trebuiasca sa suporte, dintr-o data, un pret de trei ori mai mare. Si aceasta crestere a costului RCA vine peste cresterea costurilor cu combustibilii, a fortei de munca, a energiei etc. Estimarile neoficiale sustin ca peste doua treimi din numarul total de autovehicule de transport marfa sunt asigurate la CITY.
Nu in ultimul rand, in presa s-a vehiculat cifra de 3.000.000 clienti cu polite la CITY. Acestia pot genera 4.000.000 de polite sau mai mult (fiecare client poate avea mai mult decat o polita RCA), nu am, din pacate, un numar oficial. Este foarte greu pentru o piata asa mica, cum este piata de asigurari din Romania, sa preia un volum atat de mare de polite, intr-un timp atat de scurt. Din aceasta cauza, avem acum realinierea tuturor tarifelor RCA la un nivel foarte mare, din partea jucatorilor ramasi. Niciunul nu-si permite "sa ramana in urma", pentru ca ar risca sa atraga marea majoritate a politelor de la CITY. Si, oricat ti-ar placea sa cresti vanzarile, aceasta crestere nu poate fi exploziva, pentru ca resursele organizatiei tale nu fac fata. Vedem blocajele repetate ale sistemelor asiguratorilor si simtim in fiecare zi presiunea clientilor pe noi, brokerii, dar si stresul colegilor din societatile de asigurare.
Solutiile ar fi trebuit sa fie gandite si implementate inainte de falimentul CITY. Acum, sunt putine variante. In ceea ce priveste garantiile, beneficiarii ar trebui sa inteleaga, intr-un final, cum functioneaza un instrument de garantare prin asigurare si sa accepte sa renunte la formulare de garantare abuziv formulate, sa accepte ca garantiile de mentenanta sa fie furnizate la semnarea procesului verbal de receptie a lucrarilor, sa accepte ca aceste garantii sa se poata reinnoi anual. Desigur, ar putea exista si varianta ca singura societate de asigurari din Romania controlata de stat sa preia din garantiile de la CITY, avand in vedere ca principalii beneficiari sunt entitati publice. Pentru transportatori, exista solutia BAAR, pana se reasaza tarifele.
Care considerati ca ar fi solutiile pentru problemele de pe segmentul RCA?
Piata de asigurari din Romania a demonstrat ca, in ciuda furtunilor, a rezistat, s-a reinventat si a mers mai departe. Tarifele RCA au crescut, intr-adevar, foarte mult, dar va exista si un recul si se vor aseza, sper eu, la un nivel sustenabil atat pentru clienti, cat si pentru asiguratori.
Ce asteptari aveti de la 2022? Cum vedeti evolutia pietei?
Referitor la 2022, cred ca ne asteapta un an... PROVOCATOR! Cum suna asta dupa doi ani de pandemie, dupa tot ceea ce s-a intamplat in 2021? Criza energiei, criza lantului de aprovizionare, criza semiconductorilor, criza preturilor. Si, peste toate astea, la noi, si o criza politica majora. Si un faliment major. Cred ca, de fapt, asta este normalitatea, ca urmare cred ca vom avea un an OBISNUIT. Un an obisnuit, pentru ca suntem obisnuiti cu tot felul de crize si, daca ne putem adapta suficient de bine, putem performa chiar si in aceste circumstante. Si asta ne face mai buni. Despre evolutie, daca toate crizele mentionate mai devreme nu vor aduce si o criza financiara majora, piata de asigurari va avea o crestere notabila si in 2022.
Mai multe interviuri pe aceste teme puteti citi in Revista PRIMM Asigurari & Pensii!